プログラム財務トラッキング表のテンプレート
「このプログラム、今までにいくら使いましたか」。会議でこう聞かれたとき、すぐに答えられるでしょうか。
実は、この質問には5通りの答えがあります。契約した額なのか、作業が終わった額なのか、支払いが終わった額なのか。どれを答えるかで、数字は2億円以上変わることがあります。
この記事では、プログラムのお金の動きを段階ごとに追いかける「財務トラッキング表」のテンプレートを紹介します。経理の知識がなくても使えるように、用語の説明から始めます。
■ 背景・よくある課題
よくある状態 | なぜ起きるか | その結果 |
|---|---|---|
会議のたびに金額が違う | 人によって見ている段階が違う | 数字合わせで会議が終わる |
年度末に予算が余る/足りなくなる | 支払いのタイミングを読んでいない | あわてて発注する、または翌年度に持ち越せない |
PJごとの数字しかない | プログラムとして合算していない | 全体でいくら残っているかが誰にもわからない |
経理の数字と合わない | PMOが独自に集計している | 決算時に大きな差が出て、説明を求められる |
予備費の残りが不明 | 使った分を記録していない | 使えるつもりで計画し、あとで足りないとわかる |
これらはすべて、「お金の段階」を区別していないことから来ています。まずそこを整理しましょう。
■ お金の5段階
プログラムのお金は、承認から支払いまで5つの段階を通ります。機械メーカーのハルタ工機(年商210億円)が進める基幹システム再構築プログラム(2024年10月〜2027年9月、承認枠9億2,000万円)の2025年9月末の数字で見てみます。
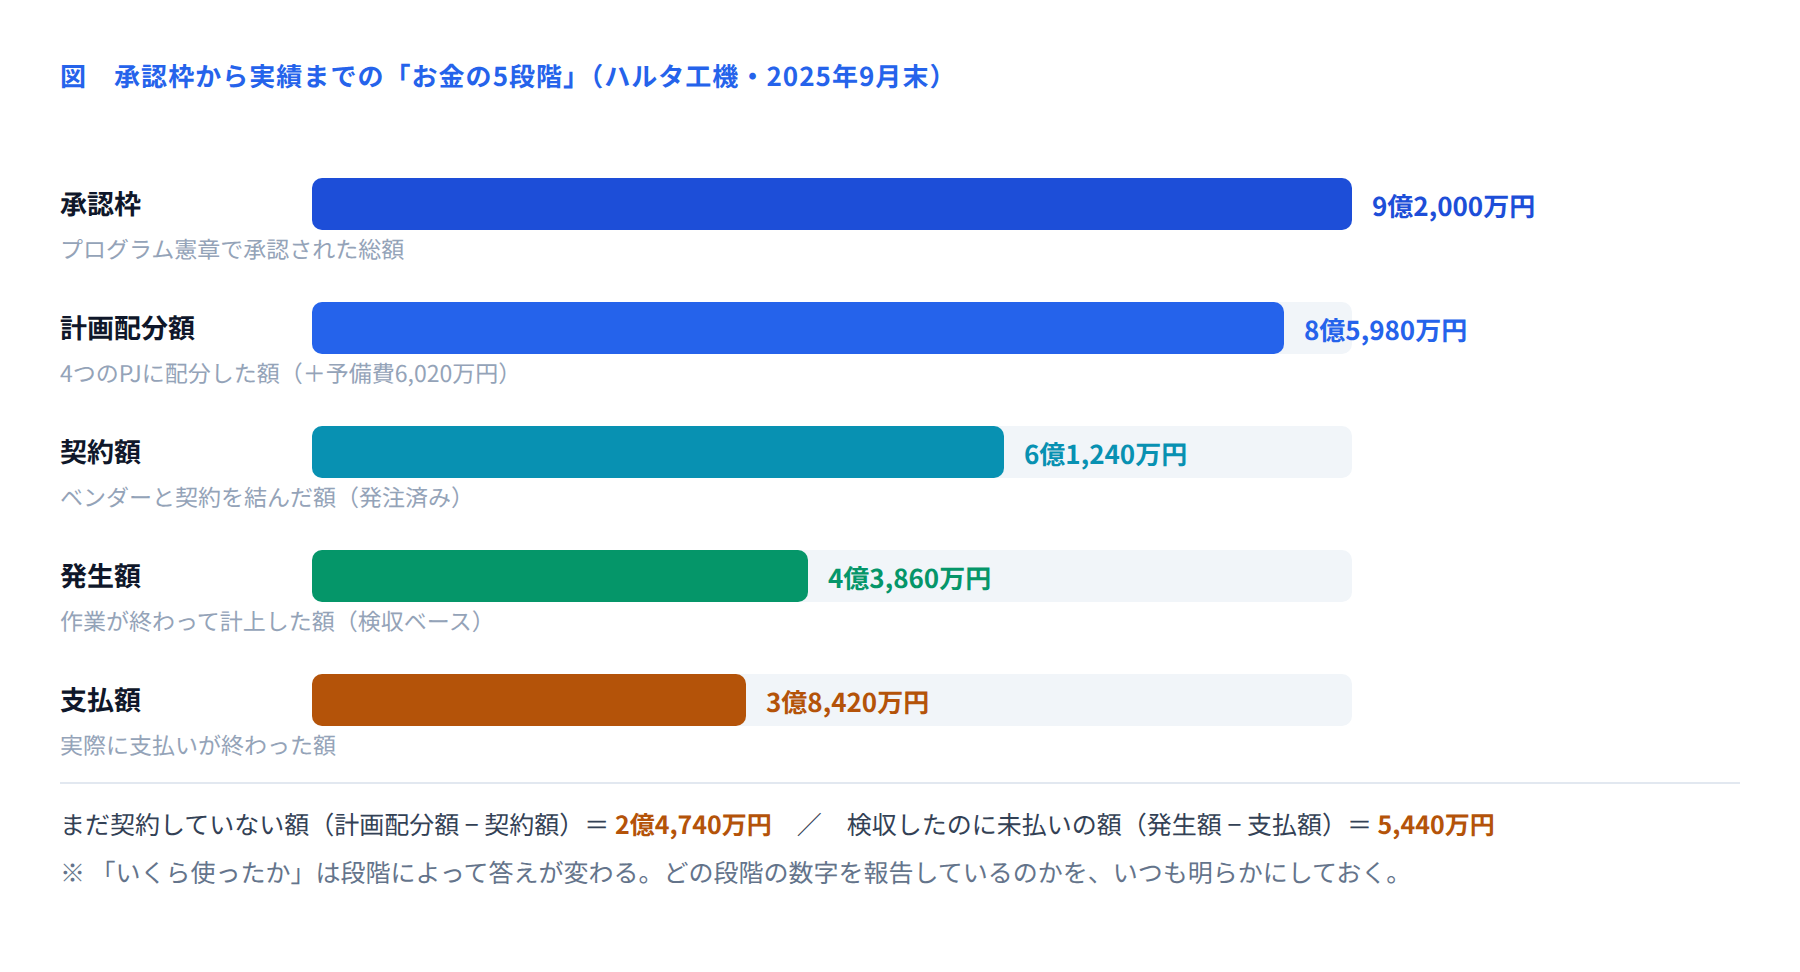
同じ時点なのに、9億2,000万円から3億8,420万円まで、5通りの数字があります。どれも正しい数字です。「いくら使ったか」と聞かれたら、まず「どの段階の話ですか」と聞き返してよい——これがプログラム財務管理の出発点です。
それぞれの使い道は次のとおりです。
段階 | 主に使う場面 | 見ている人 |
|---|---|---|
承認枠 | 変更の可否を判断するとき | 運営委員会・経営層 |
計画配分額 | PJへの配分を見直すとき | PgM |
契約額 | これから確実に出ていくお金を把握するとき | PgM・調達部門 |
発生額 | 進み具合とコストを比べるとき(EVMなど) | PgM・PMO |
支払額 | 資金繰り・年度の予算消化を見るとき | 経理・財務部門 |
■ テンプレートの全体像
財務トラッキング表は、PJを行、お金の段階を列にした表です。ハルタ工機の2025年9月末の実際の表がこちらです。
PJ | 計画配分額 | 契約額 | 発生額 | 支払額 | EAC | 差異 |
|---|---|---|---|---|---|---|
C1 見積・受注・出荷 | 3億1,080万円 | 3億1,080万円 | 2億4,900万円 | 2億2,400万円 | 3億2,400万円 | +1,320万円 |
C2 生産・購買 | 2億6,000万円 | 1億8,200万円 | 1億1,400万円 | 9,800万円 | 2億6,000万円 | ±0 |
C3 会計・原価 | 1億8,000万円 | 6,300万円 | 4,100万円 | 3,600万円 | 1億8,000万円 | ±0 |
C4 マスタ統合基盤 | 1億900万円 | 5,660万円 | 3,460万円 | 2,620万円 | 1億1,600万円 | +700万円 |
小計 | 8億5,980万円 | 6億1,240万円 | 4億3,860万円 | 3億8,420万円 | 8億8,000万円 | +2,020万円 |
プログラム予備費 | 6,020万円 | — | 2,020万円 | 2,020万円 | — | 残 4,000万円 |
合計 | 9億2,000万円 | 6億1,240万円 | 4億5,880万円 | 4億440万円 | 8億8,000万円 | 枠内 |
この表の読み方のポイントは3つです。
C1の差異+1,320万円は、予備費から出ている:予備費の発生額2,020万円のうち1,320万円がC1、700万円がC4の分です。だからEACの合計8億8,000万円は、承認枠9億2,000万円の中におさまっています。
C3の契約額が計画の35%しかない:C3は2026年7月着手なので、これは正常です。契約が進んでいないことを「遅れ」と読みまちがえないよう、着手時期を併記しておきます。
予備費の残りは4,000万円(66%):プログラムは3年のうち1年が終わったところです。残り2年で4,000万円しかないのは、やや心もとない水準です。
■ 年度別の見方
もう1つ、財務トラッキング表に欠かせないのが年度別の見通しです。とくに単年度予算で動く組織では、これがないと年度末に必ずもめます。
年度 | 当初計画 | 現在の見通し | 差 | 理由 |
|---|---|---|---|---|
2024年度(下期) | 1億2,000万円 | 1億1,840万円(実績) | ▲160万円 | 検収が1件、翌年度にずれた |
2025年度 | 3億4,000万円 | 3億6,600万円 | +2,600万円 | C1の変更分と、前年度からのずれ込み |
2026年度 | 3億2,000万円 | 3億1,400万円 | ▲600万円 | C4の一部をC2に統合したため |
2027年度(上期) | 1億4,000万円 | 8,160万円 | ▲5,840万円 | C3の後半をC2と並行させ、前倒しする計画 |
合計 | 9億2,000万円 | 8億8,000万円 | ▲4,000万円 | 予備費の未使用分 |
2025年度が2,600万円増えることが、この表でわかります。年度が終わる3か月前ではなく、いまの時点でわかることに価値があります。財務部門と調整する時間が残っているからです。
■ 運用ルール
タイミング | やること | 誰が |
|---|---|---|
月末 | 各PJが契約額・発生額を更新する | 各PM |
翌月第3営業日 | 経理システムから支払額を取り込み、突き合わせる | PMO |
翌月第4営業日 | EACを見直す。変更があった月は必ず更新する | PgM・PM |
月次報告 | 合計行と予備費の残りを報告する | PgM |
四半期 | 年度別の見通しを更新し、財務部門と共有する | PgM・財務部門 |
年度末の3か月前 | その年度の着地見込みを確定させ、必要なら翌年度への振替を申請する | PgM・財務部門 |
大事なのは、支払額は経理システムから取ってくることです。PMOが独自に集計すると、必ず経理の数字とずれます。取り込んだあとに突き合わせて、差があれば原因を追う。この手順にしておくと、決算のときに説明できます。
■ 活用シーン
変更の可否を判断するとき:承認枠とEACの差を見れば、その変更が枠に入るかどうかが即座にわかります。
年度末の予算調整:年度別の見通しから、余る/足りないを早めに財務部門へ伝えられます。
予備費の使用を申請するとき:残額と使用率が根拠になります。
PJの優先順位を変えるとき:まだ契約していない額(2億4,740万円)が、動かせるお金の上限になります。
決算・監査の対応:経理の数字と突き合わせた履歴が残っているので、説明が早く済みます。
■ よくある失敗と直し方
失敗 | 何が起きるか | 直し方 |
|---|---|---|
段階を区別していない | 会議のたびに数字が変わる | 報告する数字に必ず段階名をつける(「発生額ベースで4億3,860万円」) |
支払額をPMOが集計している | 経理の数字とずれる | 経理システムから取り込む。差があれば原因を記録する |
EACを更新していない | 枠に入るかどうかの判断ができない | 変更があった月は必ず更新する。少なくとも四半期に1回 |
年度別の見通しがない | 年度末に予算が余る・足りなくなる | 四半期ごとに更新し、3か月前に着地を確定させる |
予備費を計画配分に混ぜている | 残りがわからなくなる | 予備費は必ず別行にする。使った分はどのPJに出したかも記録する |
契約が進んでいないPJを「遅れ」と読む | 不要な心配が生まれる | 着手予定時期を表に併記する |
■ 導入効果
項目 | 導入前 | 導入後 |
|---|---|---|
金額の質問に答えるまでの時間 | 2〜3営業日 | その場で回答 |
経理の数字との差 | 四半期末に平均1,800万円 | 平均40万円以下 |
年度末に発生した予算の振替 | 2024年度 3件・4,200万円 | 2025年度 1件・620万円 |
月次のコスト集計の工数 | PMO 2名×4日 | PMO 1名×1日 |
変更審議での「予算に入るか」の確認 | 持ち帰り | その場で判断 |
もっとも効いたのは、経理システムとの連携です。手集計をやめたことで、工数も正確さも同時によくなりました。
■ まとめ
プログラムのお金には5つの段階があります。承認枠・計画配分額・契約額・発生額・支払額です。
「いくら使ったか」に答えるときは、必ず段階名をつけます。段階が違えば数字は大きく変わります。
表はPJを行、段階を列にします。予備費は必ず別行にし、どのPJへ出したかも記録します。
支払額は経理システムから取り込み、突き合わせます。手集計はずれのもとです。
年度別の見通しを四半期ごとに更新します。年度末の3か月前には着地を確定させます。
契約が進んでいないPJは、着手時期を併記して「遅れ」との読みまちがいを防ぎます。
次回は、プログラムがねらった効果を本当に出せているかを追いかける「ベネフィット実現トラッキング表」のテンプレートを紹介します。