プログラム予算計画・資金配分表のテンプレート
プロジェクトの予算管理とプログラムの予算管理の違いは、「足りない」と言われたときに動かせる原資があるかどうかです。プロジェクト単位で予算を配り切ってしまうと、1本が苦しくなったときに、他から持ってくる手段がありません。
この記事では、プログラム予算計画・資金配分表のテンプレートを紹介します。ポイントは、プログラム予備費を別枠で持つことと、年度でならさないことの2つです。記入例は、ミライアパレル(架空)の「OMO変革プログラム」です。
■ 1. 背景・よくある課題
よくある状態 | 何が起きるか |
|---|---|
承認枠を全額、構成プロジェクトに配り切っている | 1本が苦しくなったときに、動かせる原資が無い |
予備費が各プロジェクトの中に埋まっている | 使われたかどうかが見えず、結局すべて消える |
年度をまたぐ配分が決まっていない | 年度末に「今年度の予算を使い切る」動きが出る |
年度で均等にならそうとする | プロジェクトの順序そのものを崩すことになる |
誰が予備費を使えるかが決まっていない | 使うたびに役員会を待ち、判断が1か月遅れる |
プロジェクト間の振り替えのルールが無い | 余っている枠があっても、動かせない |
■ 2. テンプレート作成の目的
目的 | 具体的にどうなることか |
|---|---|
動かせる原資を確保する | 承認枠の5〜10%を、プログラム予備費として別枠で持つ |
使える人と上限を決める | 1件1,000万円までPgM、それ以上は運営委員会 |
年度別の山を見せる | 資金と要員のピークが同じ時期に来ることを、先に示す |
振り替えのルールを決める | プロジェクト間で枠を動かせるようにする |
残額をいつでも言えるようにする | 「枠まであと何円か」を、毎月の報告で示す |
■ 3. テンプレートの全体像
シート | 役割 | 更新の頻度 |
|---|---|---|
① 資金配分表 | プロジェクト×年度の配分。予備費を独立した行にする | 年度初め、および再計画時 |
② 予備費の使用台帳 | 1件1行。いつ、どのプロジェクトに、いくら、誰の承認で | 使用のつど |
③ 振り替え台帳 | プロジェクト間で枠を動かした記録 | 振り替えのつど |
④ 月次の消化実績 | 計画額・消化額・残額・着地見込み | 月次(財務トラッキング表と連動) |
■ 4. 年度でならさない
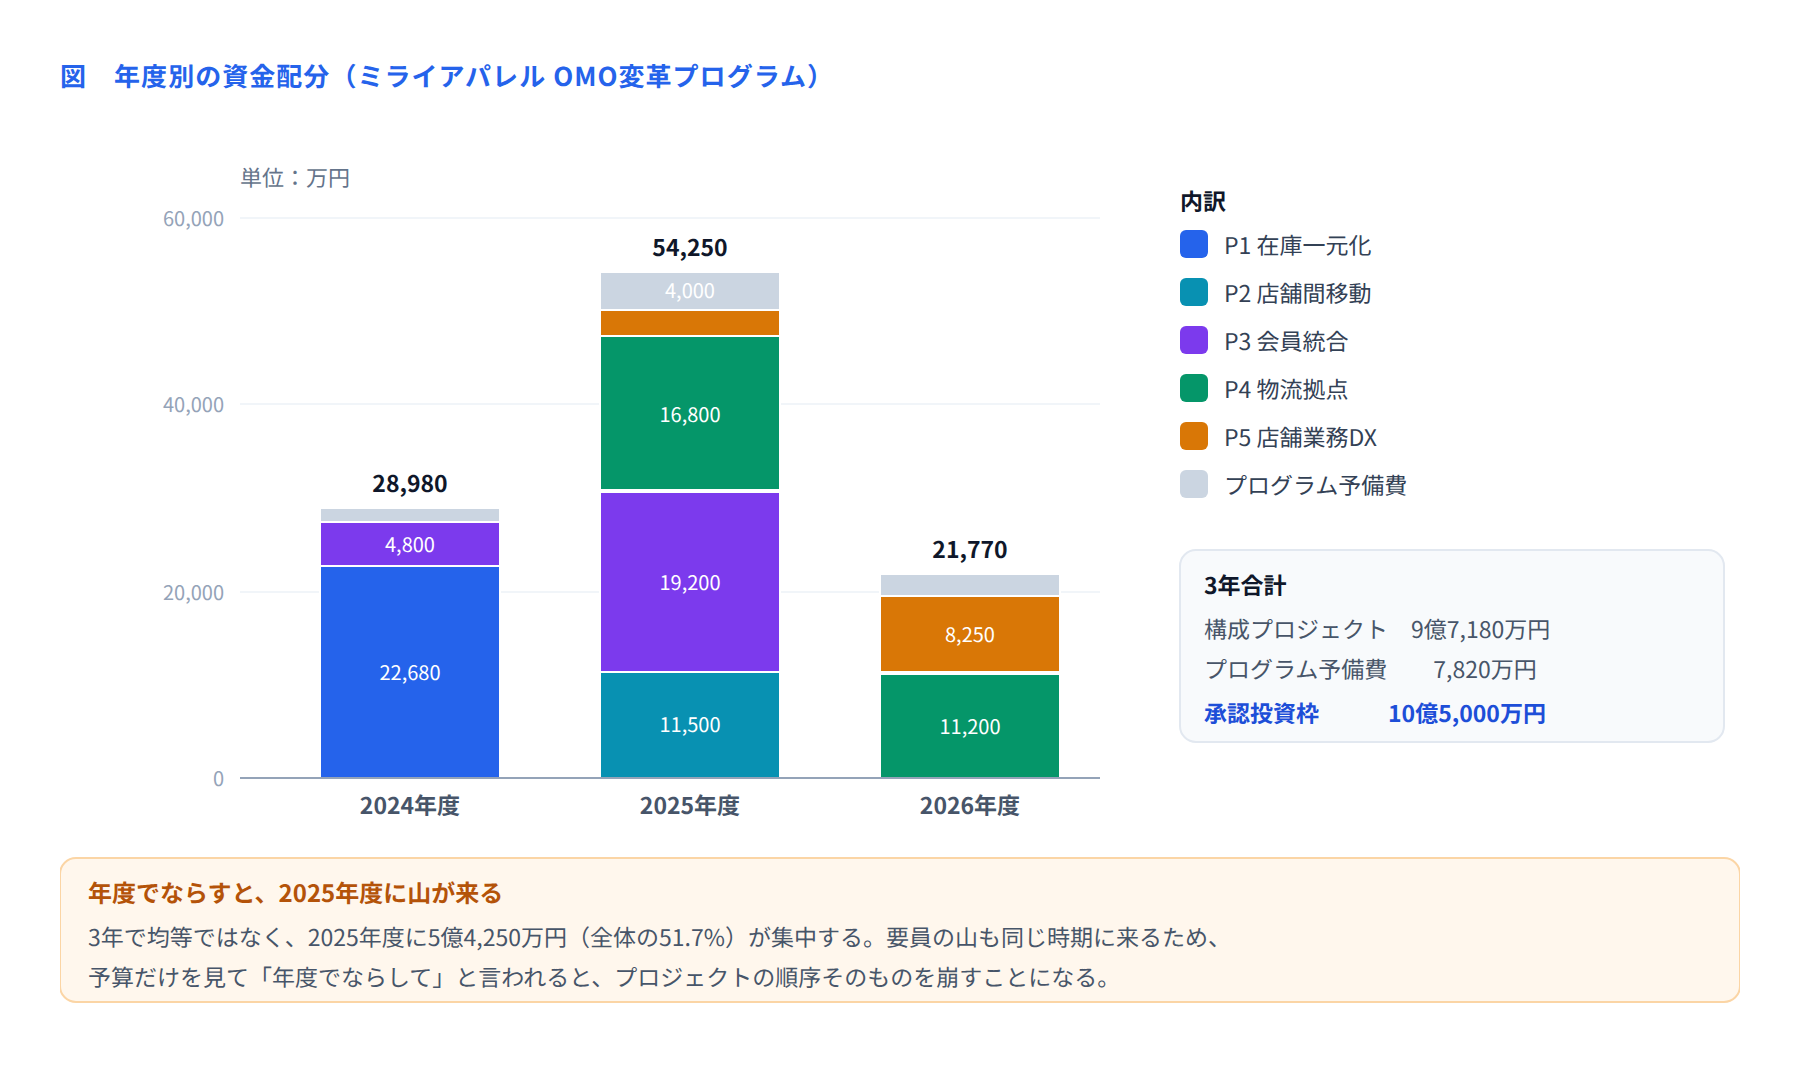
ミライアパレルの配分を見ると、2025年度に5億4,250万円(全体の51.7%)が集中しています。3年で均等に割れば年3億5,000万円ですが、実際はそうなりません。P2・P3・P4・P5の4本が同時に走る年があるからです。
ここで「年度でならしてほしい」と言われると、対応は2つしかありません。プロジェクトの順序を変えるか、期間を延ばすかです。どちらもベネフィットの実現時期に響きます。この山を、立ち上げの時点で見せておくことが、予算計画の重要な役目です。
年度 | 構成プロジェクト | 予備費 | 合計 | 構成比 |
|---|---|---|---|---|
2024年度 | 2億7,480万円 | 1,500万円 | 2億8,980万円 | 27.6% |
2025年度 | 5億0,250万円 | 4,000万円 | 5億4,250万円 | 51.7% |
2026年度 | 1億9,450万円 | 2,320万円 | 2億1,770万円 | 20.7% |
合計 | 9億7,180万円 | 7,820万円 | 10億5,000万円 | 100% |
■ 5. プログラム予備費の置き方
予備費は、各プロジェクトの中ではなくプログラムの側に置きます。プロジェクトの中に埋めると、余っていても他へ回せません。
置き方 | 金額の目安 | 使える人 | 使う条件 |
|---|---|---|---|
プログラム予備費 | 承認枠の5〜10% | 1件1,000万円までPgM/それ以上は運営委員会 | 想定外の事象。当初計画の甘さの補填には使わない |
各プロジェクトの予備費 | 計画額の3〜5% | 各PM | プロジェクト内の変動に対応する |
ミライアパレルの予備費は7,820万円で、承認枠の7.4%です。使用のルールは次のとおりです。
ルール | 内容 |
|---|---|
使用の申請は、必ずCR票(変更依頼票)を経由する | 口頭やメールでの依頼では使わない |
「何が想定外だったか」を1行で書く | 当初の見積り甘さが原因なら、予備費ではなく再計画で扱う |
使用額と残額を、毎月の報告に載せる | 減っていくのを全員が見ている状態にする |
年度末に残った分は、翌年度へ繰り越す | 使い切る動機をつくらない |
残額が30%を切ったら、運営委員会に報告する | 使い切る前に、再計画の検討に入る |
2つめが実務上いちばん重要です。「見積りが甘かった」は想定外ではありません。それを予備費で埋めると、本当に想定外のことが起きたときに何も残っていません。見積り不足は、再計画として運営委員会に上げるべき事象です。
■ 6. 予備費の使用台帳(記入例)
No. | 日付 | 対象 | 内容 | 金額 | 承認 | 残額 |
|---|---|---|---|---|---|---|
C-01 | 2024/9/20 | P1 | 商品マスタの重複データが想定の3倍あり、移行ツールの追加開発が必要になった | 480万円 | PgM | 7,340万円 |
C-02 | 2025/2/14 | P1 | 店舗端末の通信が一部エリアで不安定。中継器の追加設置 | 320万円 | PgM | 7,020万円 |
C-03 | 2025/6/5 | P3 | 個人情報保護法の改正対応(法令要件) | 1,450万円 | 運営委員会 | 5,570万円 |
― | 2025/7/10 | P4 | (申請)見積りが当初より2,200万円超過 | ― | 差し戻し | 5,570万円 |
最後の行が、差し戻しの例です。P4の超過は「見積りの甘さ」に該当するため、予備費ではなく再計画として運営委員会に諮ることになりました。結果、P4の範囲から「自動倉庫の第2期分」を外して枠内に収めています。
■ 7. プロジェクト間の振り替え
予備費とは別に、プロジェクト間で枠を動かす仕組みも用意します。
振り替えの種類 | PgMの権限 | 条件 |
|---|---|---|
同一年度内・同一プログラム内 | 1件2,000万円/年間累計5,000万円まで | 出し元のPJが、範囲を削らずに済むこと |
年度をまたぐ振り替え | 不可 | 運営委員会の承認が必要(会計処理も関わる) |
ベネフィット目標に影響する振り替え | 不可 | 運営委員会の承認が必要 |
「出し元のPJが、範囲を削らずに済むこと」という条件が大事です。余っているように見える枠が、実は未消化なだけということがよくあります。振り替えの前に、出し元の着地見込み(EAC)を確認してください。
■ 8. 運用ルール
ルール | 内容 | 理由 |
|---|---|---|
予備費はプログラム側に置く | 各プロジェクトの中に埋めない | 埋めると、余っていても他へ回せない |
見積り不足は予備費で埋めない | 再計画として運営委員会に上げる | 本当の想定外に備える原資を残す |
残額を毎月報告する | 使用額と残額を、月次報告の固定項目にする | 減っていくのを全員が見ている状態にする |
年度末に使い切らない | 残額は翌年度へ繰り越す | 使い切る動機をつくらない |
年度でならさない | 山があることを、立ち上げ時に示しておく | あとから平準化を求められると、順序が崩れる |
振り替えの前にEACを見る | 出し元の着地見込みを確認する | 「余っている」が未消化なだけのことが多い |
■ 9. よくある失敗と直し方
失敗 | 起きること | 直し方 |
|---|---|---|
承認枠を全額配り切る | 1本が苦しくなっても、動かす原資が無い | 5〜10%をプログラム予備費として別枠にする |
予備費を見積り不足に使う | 本当の想定外が起きたときに残っていない | 「何が想定外だったか」を書かせ、書けないものは差し戻す |
予備費の残額を報告していない | 気づいたら半分以上使っている | 月次報告の固定項目にする |
年度末に使い切る動きが出る | 不要な発注が発生する | 繰り越しを認める。使い切りを評価しない |
年度で均等にならしてしまう | プロジェクトの順序が崩れ、成果が遅れる | 山があることを図で示し、順序の意味を説明する |
振り替えのルールが無い | 余っている枠が動かせない | PgMの権限として、金額の上限つきで決めておく |
■ 10. 導入効果
観点 | 配り切りのとき | 予備費を別枠にしたとき |
|---|---|---|
想定外への対応 | 役員会に追加予算を求める(1〜2か月) | 1,000万円まではPgMが即日で判断できる |
予備費の見え方 | 各PJに埋まっていて見えない | 残額が毎月の報告に出る |
見積り不足の扱い | 予備費で静かに埋まる | 再計画として委員会の判断になる |
年度末 | 使い切る動きが出る | 繰り越すので、無理な発注が出ない |
ミライアパレルの実績 | ― | 2年目終了時点で予備費の残りは5,570万円(71%) |
■ まとめ
プログラムの予算計画でやるべきことは、金額を細かく積み上げることではありません。動かせる原資を残し、誰がどこまで使えるかを決めておくことです。
作るときは、まず承認枠の何%を予備費にするかを決めてください。5%か10%か。その1つを決めれば、あとは配分表に落とすだけです。そして「見積り不足には使わない」という1行を、運用ルールに必ず入れておいてください。