振り返りシート・完了報告書のテンプレート
プロジェクトが終わると、みんな次の案件に移っていきます。振り返り会は「時間があれば」になり、完了報告書は「おおむね順調に完了しました」の1枚で片づく。そして半年後、別のプロジェクトで同じつまずき方をする——この繰り返しに心当たりのある方は多いと思います。
この記事では、それを断ち切るための振り返りシートと完了報告書のテンプレートを紹介します。大事なのは書式ではなく、学びを「日常的に使う帳票」に落としてから終わることです。記入例は、事例集の「ミライアパレル(架空)のEC・店舗在庫統合プロジェクト」に当てはめています。
■ 1. 背景・よくある課題
よくある状態 | 何が起きるか |
|---|---|
完了報告書が「おおむね順調」で終わっている | 未達の理由が残らず、次の案件で同じ見積り誤差が出る |
振り返り会を開かないまま解散する | 経験が個人の記憶にしか残らず、異動でゼロに戻る |
振り返りが反省会になっている | 本当の原因が出てこず、当たり障りのない話で終わる |
「次は気をつける」で終わっている | 行動が変わらないので、同じことが起きる |
学びが振り返りシートの中だけにある | 次の案件で誰も読まない。保存場所すら忘れられる |
事業上の成果を測っていない | そのプロジェクトに意味があったのかが、誰にも分からない |
とくに最後の2つが重要です。学びは、振り返りシートに書いた時点では何の効果もありません。次の案件のWBSやチェックリストに反映されて、はじめて意味を持ちます。
■ 2. テンプレート作成の目的
目的 | 具体的にどうなることか |
|---|---|
事実を数字で残す | QCDSの目標と実績を並べ、未達もそのまま書く |
判断の経緯を残す | いつ・誰が・何を決めたかを記録し、後からたどれるようにする |
事業上の成果を測る | 稼働の数か月後に測定し、投資に見合ったかを確認する |
学びを次の案件に渡す | 次のPMがそのとおりにやれる粒度まで下ろす |
積み残しの引き継ぎ先を決める | 誰が、いつから、どこで引き継ぐかを明記する |
■ 3. テンプレートの全体像
作るのは2つの文書です。読む人も目的も違うので、1つにまとめません。
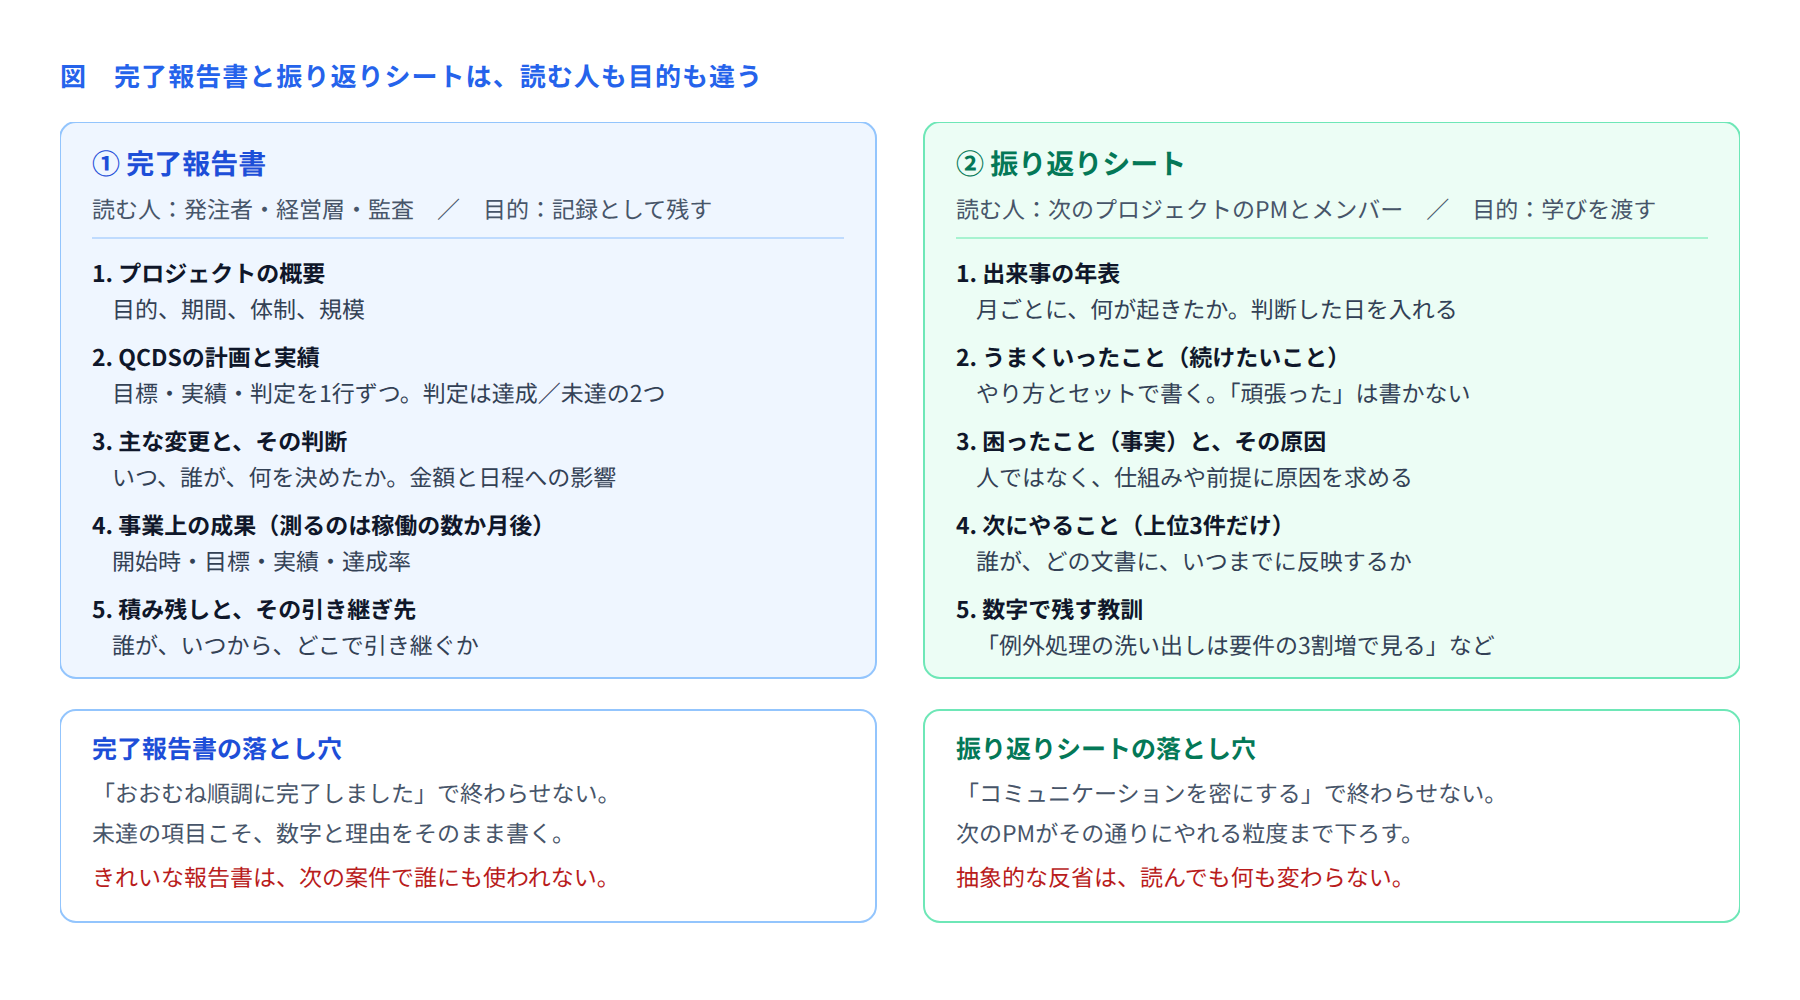
完了報告書は対外・記録用、振り返りシートは内部・学び用です。完了報告書に反省を混ぜると、書く側が構えてしまって数字が丸くなります。逆に振り返りシートを発注者に出す前提にすると、本音が出てきません。分けておくのが結局いちばん早道です。
あわせて、3つめの文書として積み残し・引き継ぎ一覧を作ります。これは完了報告書の第5章と同じ内容で構いません。運用担当者に渡す実務用の一覧です。
■ 4. 各項目の説明
① 完了報告書のQCDS表
完了報告書の中心はここです。1行ずつ、目標・実績・判定を書きます。判定は「達成」「未達」の2つだけにし、「おおむね達成」は作りません。
列 | 記入する内容 | 書き方のコツ |
|---|---|---|
軸 | Q(品質)/C(コスト)/D(納期)/S(スコープ) | Sを入れるのを忘れない。スコープの増減が最も語ることが多い |
指標 | 何で測るか | 企画時に決めたものをそのまま使う。後から都合よく変えない |
目標/実績 | 数値 | 実績は四捨五入せず、そのまま書く |
判定 | 達成/未達 | 2つだけ。「一部未達」は未達に寄せて、備考で説明する |
備考 | 未達の理由、または特記事項 | 言い訳ではなく、事実と判断の経緯を書く |
② 振り返りシートの「次にやること」
振り返りシートでいちばん大事なのは、困ったことの一覧ではなく次にやることの欄です。次の形で書きます。
書き方 | |
|---|---|
△ 避けたい | 要件定義の段階で、現場の運用をもっとよく確認する |
○ 望ましい | 複数拠点・複数店舗が関わる案件では、本部資料だけで要件を確定しない。要件定義の計画に「現場3拠点以上での運用確認」を必ず入れる。→ 要件定義の標準WBSに作業として追加する(担当:PMO 村瀬/期限:4/30) |
違いは「どの文書に、誰が、いつまでに反映するか」まで書いてあるかどうかです。ここが無いと、振り返りシートは書いた人の満足で終わります。
■ 5. 記入例(架空企業:ミライアパレル)
アパレル小売のミライアパレル(年商320億円・従業員1,240名・直営68店舗)が、店舗在庫とEC在庫を一元化したプロジェクト(社内呼称:UNITE)です。期間は2024年4月〜2025年3月1日稼働、規模104KStep、承認予算枠2億3,200万円。
完了報告書:QCDSの計画と実績
軸 | 指標 | 目標 | 実績 | 判定 |
|---|---|---|---|---|
Q | 受入テストの重大不具合 | 0件 | 0件 | 達成 |
Q | 稼働後1か月の本番障害 | 3件以内 | 2件(いずれも軽微) | 達成 |
C | 総費用 | 2億3,200万円以内 | 2億2,680万円(97.8%) | 達成 |
D | 本番稼働日 | 2025年3月1日 | 2025年3月1日 | 達成 |
S | 実現する要件数 | 243件 | 198件(81.5%)/45件は翌年度 | 未達 |
Sを「未達」と書いている点が大事です。これは意図した判断(スコープを2段階に分けて稼働日を守る)の結果ですが、意図していたかどうかと、達成したかどうかは別です。未達と書いたうえで、備考にその判断の経緯を残します。
完了報告書:主な変更と、その判断
時期 | 何が起きたか | 誰が何を決めたか |
|---|---|---|
2024年6月 | 要件が186件から243件へ増加(1.3倍)。SPIが0.86まで低下 | ―(この時点では判断せず) |
2024年7月 | EAC=21,600÷0.93=2億3,226万円となり、承認枠超過の見込みに | PMが3案を作成し、8月のステコミに提出 |
2024年8月 | A案(全部作る・稼働5月)、B案(2段階・稼働3/1維持)、C案(増員・稼働3/29)を比較 | ステアリングコミッティがB案を選択 |
2024年9月 | 第1弾198件/第2弾45件の線引きを確定。ベースラインを改定(BAC 2億2,680万円) | ステアリングコミッティが承認 |
完了報告書:事業上の成果(稼働6か月後に測定)
成果指標 | 開始時 | 目標 | 6か月後 | 達成率 |
|---|---|---|---|---|
欠品による販売機会損失 | 年4.2億円 | 年2.1億円 | 年2.6億円 | 76% |
期末値引き率 | 22.0% | 17.0% | 18.4% | 72% |
店舗からの在庫問い合わせ | 月1,800件 | 月600件 | 月740件 | 88% |
3つとも目標には届いていません。それでもそのまま書くことが重要です。第2弾(店舗間移動の最適化)を翌年度へ送った影響を考えれば想定どおりの水準であり、投資2億2,680万円に対して初年度の効果は約1.9億円と算定されました。この数字があるからこそ、第2弾の予算を通す根拠になります。
振り返りシート:困ったことと、その原因
困ったこと(事実) | 掘り下げた原因 |
|---|---|
要件が186件から243件に増えた。追加32件(全体の56%)が、店舗間移動と店舗端末の例外処理に集中していた | 本部の資料には「全店共通の運用」と書かれていたが、実際の店舗ではやり方が分かれていた。本部資料だけで要件を確定させたことが原因 |
課題C-018とC-031が、期限から7週間以上遅れた | 業務チームが兼任で、要件レビューの時間を確保できていなかった(C-063として7月に課題化されたが、対応は7/26まで遅れた) |
6月にSPIが0.86まで落ちたが、打ち手を決めたのは8月だった | 「要件が固まれば戻る」という説明に納得し、EACの計算を7月まで行っていなかった |
振り返りシート:次にやること(3件)
次にやること | どこに反映するか | 担当/期限 |
|---|---|---|
複数拠点・複数店舗が関わる案件では、本部資料だけで要件を確定しない。「現場3拠点以上での運用確認」を要件定義の作業として入れる | 要件定義の標準WBS | PMO 村瀬/4/30 |
業務部門の要件レビュー工数を、体制表で明示的に確保する(兼任のまま週何時間かを書く) | 体制図・役割分担表(RACI)の様式 | PMO 村瀬/4/30 |
SPIが2か月連続で0.90を下回ったら、その月のうちにEACを計算して報告する | EVM管理表の判定基準と、週次進捗報告書の運用ルール | PM 村瀬/4/15 |
振り返りシート:数字で残す教訓
教訓 | 根拠 |
|---|---|
多拠点・多店舗の業務システムでは、要件の洗い出しは初回の3割増を見込む | 186件 → 243件(1.31倍)。追加の56%が例外処理 |
スコープを2段階に分ける判断は、稼働の6か月前までなら間に合う | 8月に判断し、3/1稼働を維持できた(追加は12人月・1,080万円) |
SPIとCPIの下げ幅を比べると、原因の方向が分かる | SPI 0.86/CPI 0.96 のとき、問題は無駄遣いではなく作業が進んでいないこと |
■ 6. 振り返り会の進め方
シートを配って「各自記入してください」では、まず集まりません。90分の会として設計します。
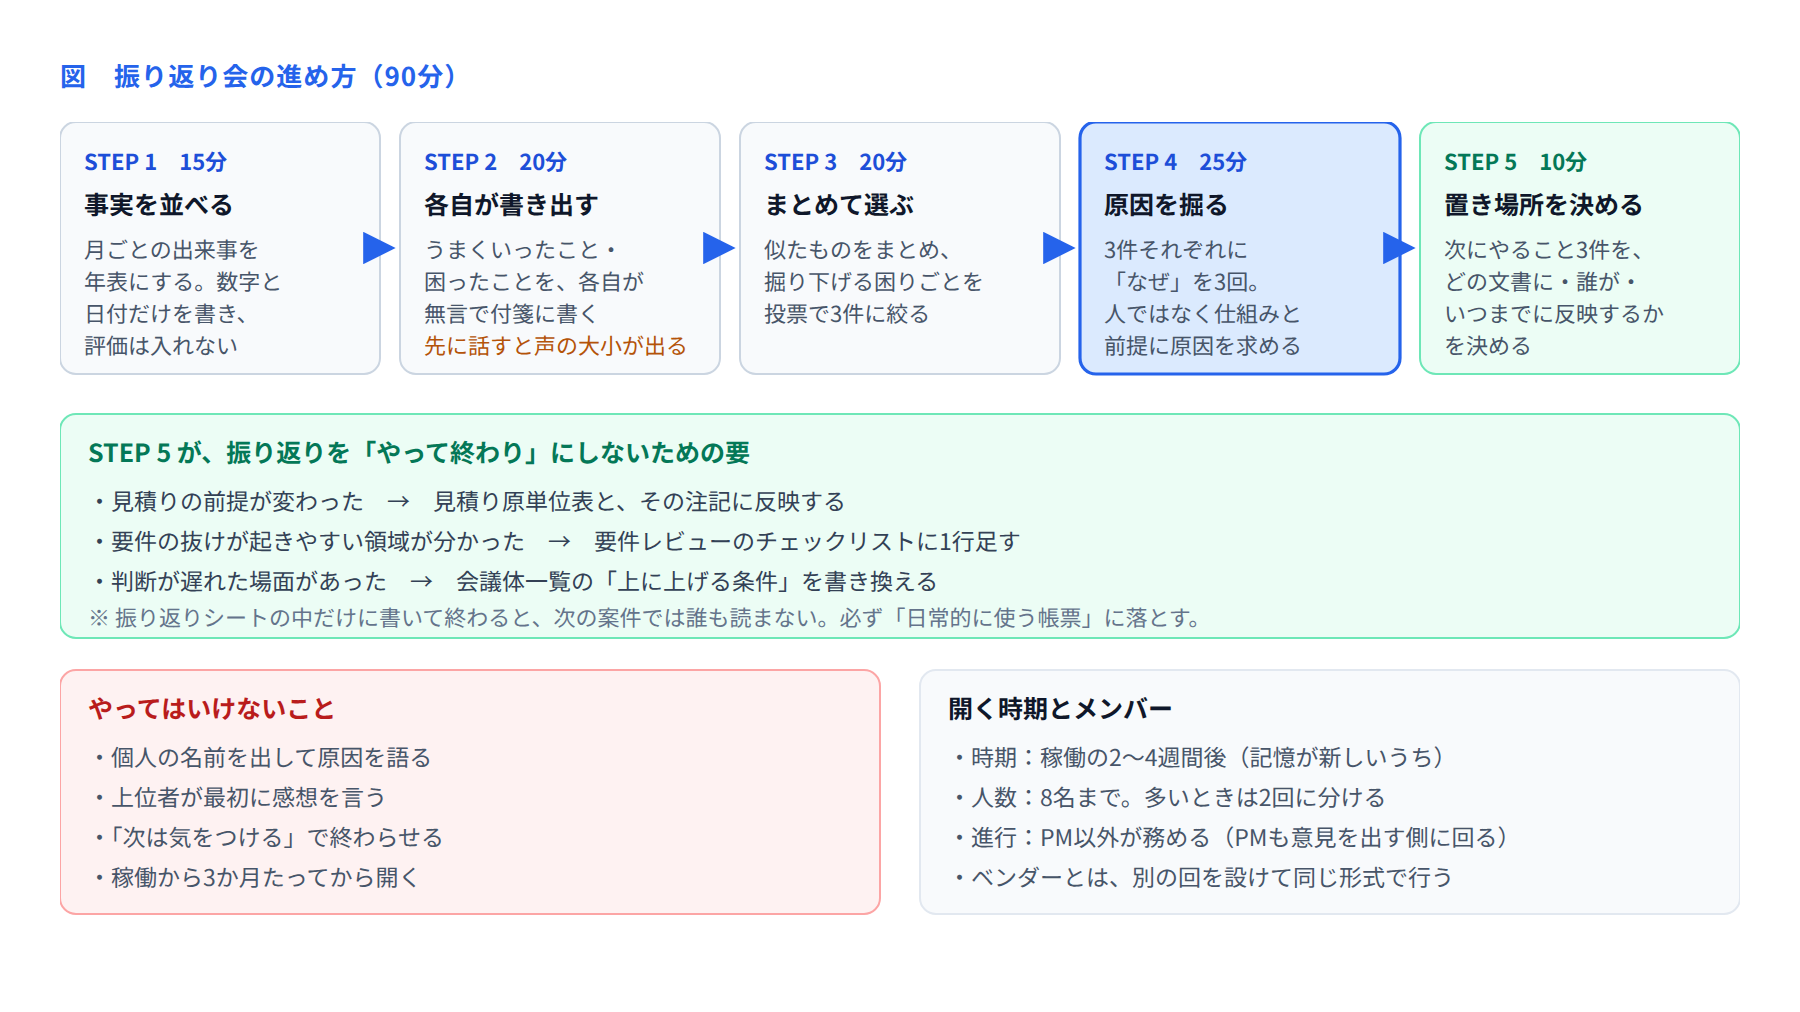
STEP 2で先に無言で書き出すのには理由があります。最初に誰かが話し始めると、その人の見方に引っ張られ、立場の弱い人の意見が出てこなくなります。5分でも無言の時間を取ると、出てくる内容がはっきり変わります。
そしてSTEP 5が、振り返りを「やって終わり」にしないための要です。学びを振り返りシートの中だけに書くと、次の案件では誰も読みません。必ず、日常的に使う帳票——標準WBS、チェックリスト、会議体一覧、見積り原単位表——のどれかに落としてください。
■ 7. 活用シーン
場面 | 使い方 |
|---|---|
プロジェクト完了時 | 稼働2〜4週間後に振り返り会、定着確認後に完了報告書 |
フェーズの区切り | 要件定義完了時などに、短縮版(60分)で行う |
大きな判断のあと | スコープ変更や再計画の直後に、その判断だけを振り返る |
ベンダーとの関係 | 自社とは別の回を設け、同じ形式で行う |
次の案件の立ち上げ | 類似案件の振り返りシートを読んでから、WBSと見積りを作る |
PMOの標準改定 | 年に1回、その年の「次にやること」をまとめて標準に反映する |
最後の使い方が、組織として効いてきます。1件1件の振り返りは小さな改善ですが、1年分を集めると標準の書式やチェックリストが目に見えて良くなります。
■ 8. よくある失敗と直し方
失敗 | 起きること | 直し方 |
|---|---|---|
完了報告書が「おおむね順調」で終わる | 次の案件で同じ見積り誤差が出る | QCDSを数字で並べ、判定は達成/未達の2つだけにする |
振り返りが反省会になる | 本当の原因が出てこない | 個人名を出さない。原因は仕組みと前提に求める |
「次は気をつける」で終わる | 行動が変わらない | 「どの文書に・誰が・いつまでに」まで書く |
稼働から3か月たってから開く | 細部を誰も覚えていない | 稼働2〜4週間後に開く。日程は稼働前に押さえておく |
事業上の成果を測っていない | 投資に見合ったかが分からず、次の予算が通らない | 稼働6か月後に測る日程を、完了報告書に書いて残す |
PMが進行役をしている | PMの見方に沿った振り返りになる | PM以外が進行し、PMは意見を出す側に回る |
■ 9. 導入効果
観点 | やらない場合 | テンプレートに沿って行った場合 |
|---|---|---|
完了報告書 | 「おおむね順調に完了」の1枚 | QCDS5行の数字と、4つの判断の経緯が残る |
未達の扱い | 触れずに済ませる | スコープ81.5%を未達と明記し、判断の経緯を添える |
事業成果 | 測らない | 稼働6か月後に3指標を測定(達成率72〜88%) |
学びの行き先 | 個人の記憶 | 標準WBS・RACI様式・EVM判定基準の3か所に反映 |
次の案件への効果 | 同じ失敗を繰り返す | 「要件は初回の3割増」という数字が見積りの前提になる |
振り返りの効果は、その場では測れません。効いてくるのは次の案件です。だからこそ、次の案件で必ず開かれる文書に書き写しておくことが、すべてだと言ってもよいくらいです。
■ まとめ
完了報告書は記録のため、振り返りシートは学びのため。目的が違うので、分けて作ります。そして振り返りは、シートを書いた時点では終わりません。標準WBSやチェックリストに1行足して、はじめて終わりです。
これから始めるなら、次の案件が終わるときに90分だけ確保してみてください。STEP 5の「置き場所を決める」まで必ずやりきる。それだけで、半年後の自分と、次に同じ役割を担う誰かが、ずいぶん楽になります。
なお、このシリーズでは立ち上げから終結まで20種類のテンプレートを紹介してきました。すべてを一度に導入する必要はありません。いま困っていることに近いものを1つ選び、そこから始めてみてください。