EVM管理表のテンプレート
「期間の半分が過ぎたのに、費用は4割しか使っていない。順調ですね」——この判断が危ないことは、多くの方が感覚では分かっていると思います。使った費用が少ないのは、単に進んでいないからかもしれないからです。
それを数字で見分けるのがEVM(アーンド・バリュー・マネジメント)です。名前は難しそうですが、やることは毎月3つの数字を同じ数え方で埋めるだけ。この記事では、そのためのEVM管理表のテンプレートを紹介します。記入例は、事例集の「ハルタ工機(架空)の基幹システム刷新」に当てはめています。
■ 1. 背景・よくある課題
コスト管理がうまくいかないプロジェクトには、共通した形があります。
よくある状態 | 何が起きるか |
|---|---|
見ているのが「使った費用(実績)」だけ | 進みが遅くて費用が少ないだけなのに、順調に見えてしまう |
進捗率を担当者の感覚で申告している | 「だいたい80%」が数週間続き、出来高の数字が信用できなくなる |
予算の警告ラインが「消化率80%」になっている | その線に届くころには、残り期間が短く打てる手がない |
異常値が出ても「立ち上がり期だから」で流している | ルールを作っても、ルールを外す説明に納得すれば同じこと |
月次の原価会議とプロジェクトの進捗会議が別々 | 費用と進みが結びつかず、超過の原因が特定できない |
ハルタ工機の案件(承認予算枠3億2,000万円、14か月)では、2025年4月末の実績費用は1億3,600万円。枠に対して42.5%の消化で、期間は50%が経過していました。費用だけを見れば「半分過ぎて4割しか使っていない」——順調そのものに見えます。
ところが同じ時点でEVMを計算すると、CPI(コスト効率指数)は0.81。このまま進むと着地は3億6,300万円になり、承認枠を4,300万円超える見通しでした。この差が、EVMを使うかどうかの差です。
■ 2. テンプレート作成の目的
目的 | 具体的にどうなることか |
|---|---|
超過を早く見つける | 費用の消化率で気づくより、数か月早く異常が分かる |
着地の見込みを数字で出す | 「たぶん大丈夫」ではなく「EAC 3億6,300万円」と言えるようにする |
動く基準を先に決めておく | 「CPIが2か月連続で0.90を下回ったら再計画」のように決めておく |
超過の中身を分解できるようにする | 差額を要因別に分け、いちばん大きいものから手を打つ |
報告を短くする | 役員報告が「数字3行と、相談したいこと」で済むようになる |
■ 3. EVMの3つの数字(まずここだけ)
EVMには用語がたくさん出てきますが、覚えるのは最初の3つだけで足ります。ひとつの作業に当てはめると、こうなります。
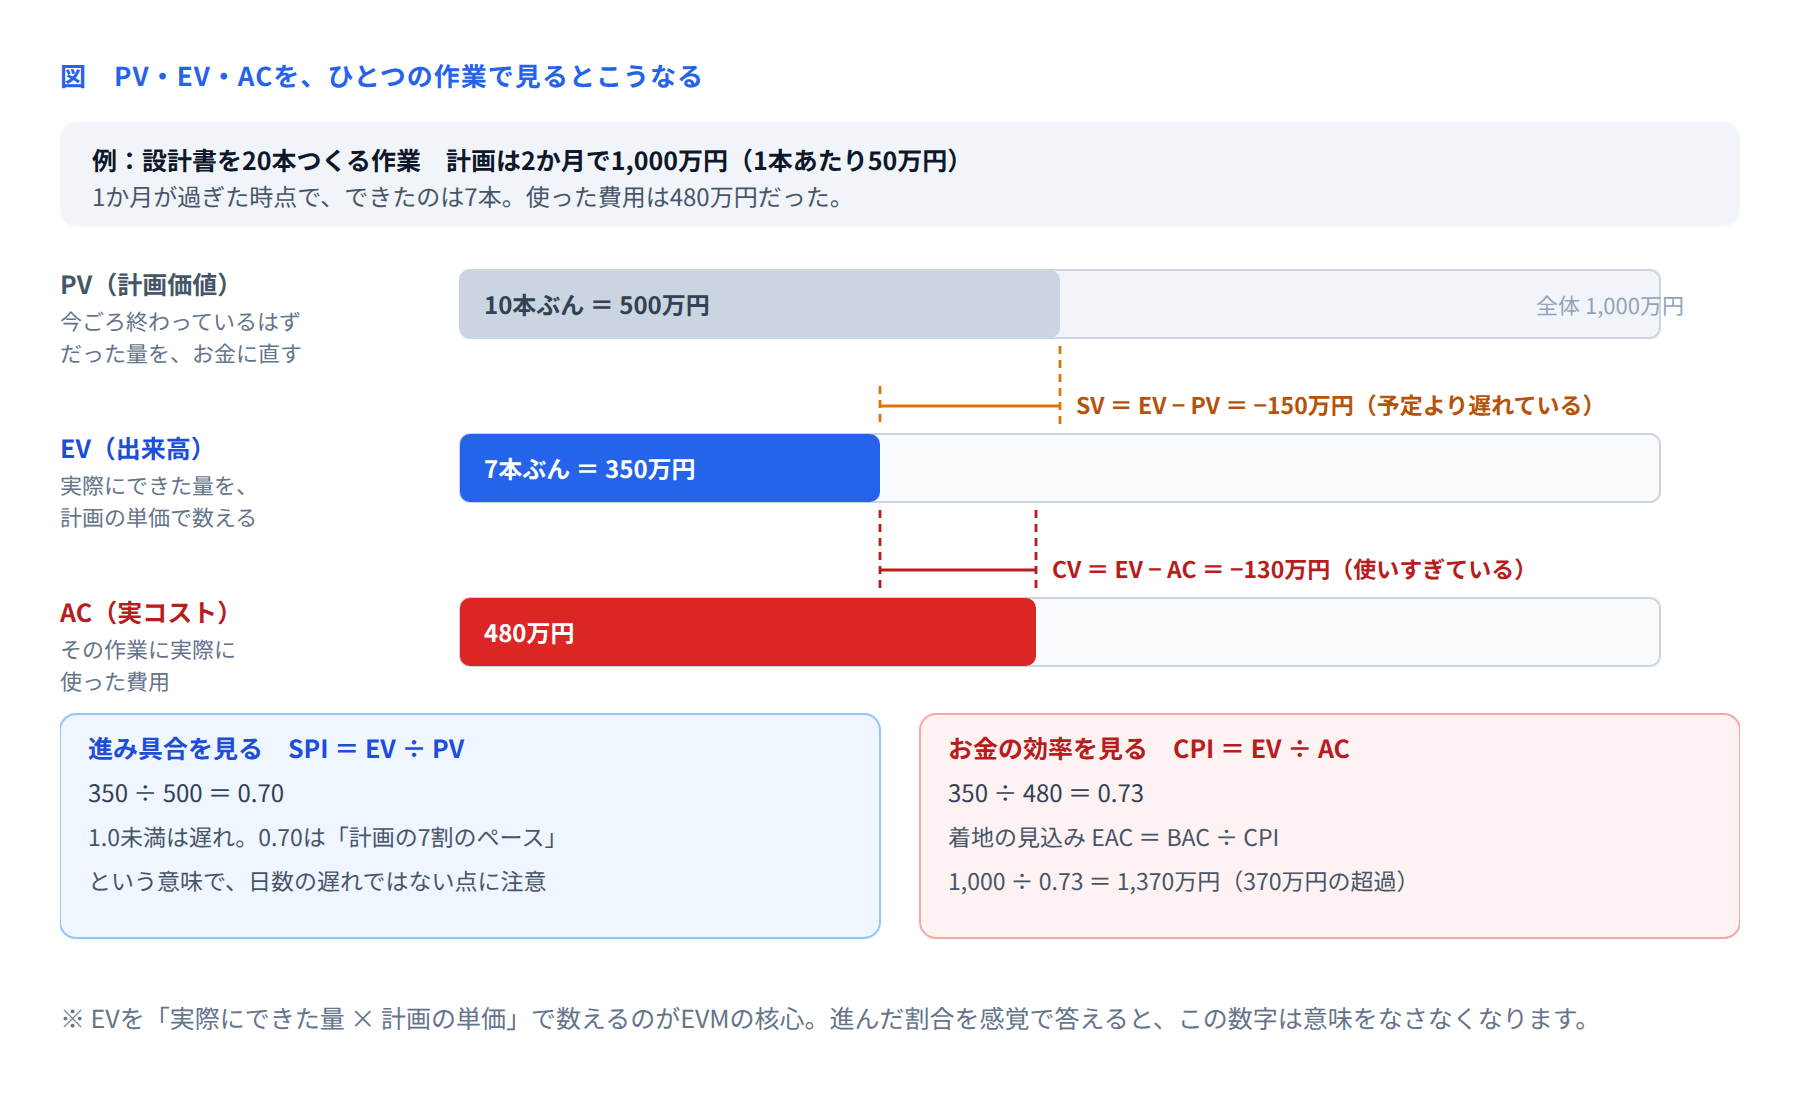
大事なのはEV(出来高)の数え方です。EVは「実際にできた量 × 計画の単価」で計算します。20本の設計書のうち7本ができたなら、EVは7×50万円=350万円。ここを「だいたい6割できました」という感覚で答えてしまうと、EVMの数字はすべて意味をなくします。
記号 | 読み方 | 意味 | どこから取るか |
|---|---|---|---|
PV | プランド・バリュー(計画価値) | 今ごろ終わっているはずだった量を、お金に直したもの | WBSとスケジュール |
EV | アーンド・バリュー(出来高) | 実際にできた量を、計画の単価で数えたもの | WBSの完了実績 |
AC | アクチュアル・コスト(実コスト) | その作業に実際に使った費用 | 工数実績と経費の実績 |
BAC | バジェット・アット・コンプリーション | 完成時の計画総額(PVの最終値) | 当初計画 |
EAC | エスティメイト・アット・コンプリーション | 今のペースで進んだ場合の着地見込み(BAC ÷ CPI) | 計算で出る |
■ 4. テンプレートの全体像
Excelで3つのシートを用意します。
シート | 役割 | 更新の頻度 |
|---|---|---|
① PV計画表 | WBSの各作業に金額と実施月を割り当て、月ごとのPV(累計)を作る | 計画時と再計画時のみ |
② 月次実績表 | 毎月のEV・ACを入力し、SPI・CPI・EACを自動計算する | 毎月1回 |
③ 推移グラフ | PV・EV・ACの3本の線を1枚に描く | ②の更新と同時(自動) |
①をきちんと作るのが、いちばん手間のかかるところです。しかし①が無いとPVが出ず、PVが無いとSPIが計算できません。WBSの各作業に「何人月・いつやるか」を入れておけば、①は機械的に作れます。
② 月次実績表の列構成
列 | 内容 | 入力/自動 |
|---|---|---|
時点 | 2025年4月末 のような月末の日付 | 入力 |
PV(累計) | ①から転記 | 自動 |
EV(累計) | 完了した作業の計画金額の合計 | 入力(WBSから集計) |
AC(累計) | 実際に発生した費用の合計 | 入力(工数実績・請求実績から) |
SV | EV − PV(マイナスなら遅れ) | 自動 |
CV | EV − AC(マイナスなら使いすぎ) | 自動 |
SPI | EV ÷ PV | 自動 |
CPI | EV ÷ AC | 自動 |
EAC | BAC ÷ CPI | 自動 |
枠との差 | 承認枠 − EAC(マイナスなら超過見通し) | 自動 |
判定 | 青/黄/赤(基準表で自動判定) | 自動 |
コメント | 異常値が出た月に、その原因と打ち手を1〜2行 | 入力 |
入力するのはEVとACの2つだけです。残りは計算式で出ます。毎月の作業を「2つの数字を入れる」まで減らしておくことが、続けるための条件です。
■ 5. 記入例(架空企業:ハルタ工機)
住宅設備メーカーのハルタ工機(年商210億円・従業員1,180名・代理店640社)が、基幹システムの「見積・受注・出荷」領域を刷新したプロジェクトです。期間は2024年10月〜2025年12月稼働の14か月、BACは350人月×84万円=2億9,400万円、承認予算枠は3億2,000万円でした。
時点 | PV(万円) | EV(万円) | AC(万円) | CPI | EAC(着地見込み) | 判定 |
|---|---|---|---|---|---|---|
2024年10月末 | 700 | 640 | 700 | 0.91 | 3億2,300万円 | 黄 |
2024年11月末 | 1,900 | 1,750 | 2,000 | 0.88 | 3億3,400万円 | 黄 |
2024年12月末 | 3,900 | 3,560 | 4,200 | 0.85 | 3億4,600万円 | 赤 |
2025年1月末 | 6,800 | 6,120 | 7,080 | 0.86 | 3億4,200万円 | 赤 |
2025年2月末 | 8,900 | 7,900 | 9,400 | 0.84 | 3億5,000万円 | 赤 |
2025年3月末 | 10,700 | 9,400 | 11,500 | 0.82 | 3億5,900万円 | 赤 |
2025年4月末 | 12,600 | 11,016 | 13,600 | 0.81 | 3億6,300万円 | 赤 |
この表をグラフにすると、次のようになります。
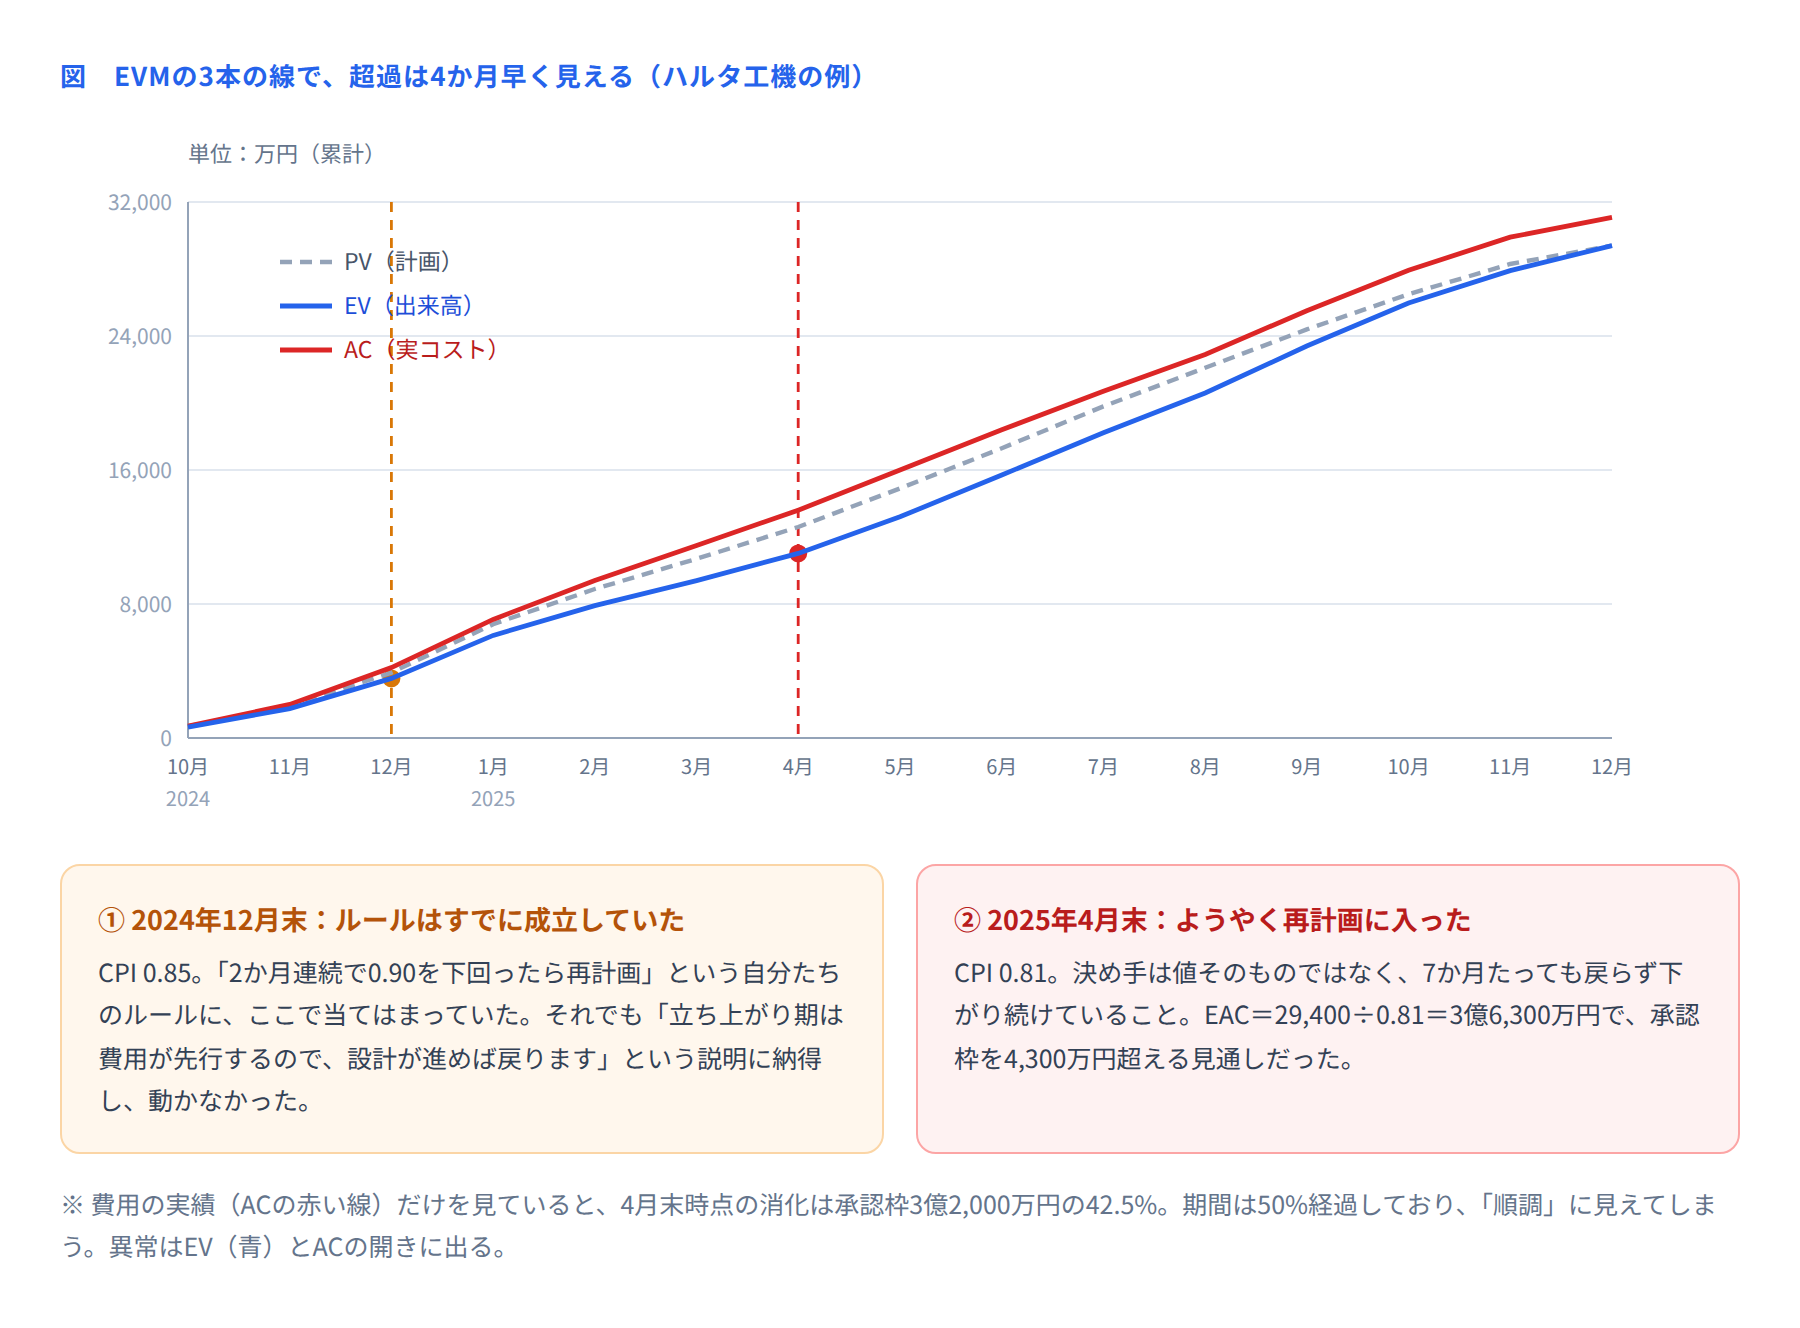
お気づきでしょうか。このプロジェクトには「CPIが2か月連続で0.90を下回ったら再計画」というルールがありました。そのルールは2024年12月末の時点ですでに成立していました(11月0.88、12月0.85)。
それでも動かなかったのは、会議で毎回こう説明されていたからです。「立ち上がり期は環境構築や体制の立ち上げに費用が先行するので、CPIは低く出ます。設計が進めば戻ります」。この説明は一般論としては間違っていません。だから誰も反論できませんでした。ルールを作っても、ルールを外す説明に納得してしまえば同じことです。ここがこの事例のいちばんの反省点です。
4月末にようやく動いた決め手は、0.81という値そのものではなく7か月たっても戻らず、むしろ下がり続けていることでした。立ち上がり期の先行費用が理由なら、設計が進めば戻るはずだからです。
そして役員報告に持っていったのは、次の3行だけでした。
計算 | |
|---|---|
CPI | EV ÷ AC = 11,016 ÷ 13,600 = 0.81 |
EAC | BAC ÷ CPI = 29,400 ÷ 0.81 = 3億6,300万円 |
枠との差 | 36,300 − 32,000 = 4,300万円の超過見通し |
「超過しそうです」ではなく「このままなら4,300万円超えます。残り7か月で何を変えるかを相談させてください」。数字と、残り時間と、相談したいことをセットで出す。これだけで、会議の中身が責任追及から対策検討に変わります。
■ 6. 超過の中身を分解する
EVMが優れているのは、超過の金額を特定できる形で出してくれる点です。4月末のACとEVの差は 13,600 − 11,016 = 2,584万円。これが「使ったのに、仕事になっていない分」です。ハルタ工機ではこの2,584万円を要因別に分けました。
要因 | 金額 | 割合 | 内容 |
|---|---|---|---|
型番別の個別条件の作り込み | 1,290万円 | 50% | 「商品マスタを取り込むだけ」と想定していたが、型番ごとの個別条件が1,180件あることが設計中に判明した |
設計レビューの手戻り | 720万円 | 28% | 設計完了後にまとめてレビューしていたため、指摘が出てから作り直す量が多かった(手戻り率18.4%) |
単価の高い要員での穴埋め | 380万円 | 15% | 上級者に作業が集中し、平均単価が想定84万円に対して91万円/人月になっていた |
その他 | 194万円 | 7% | 検証環境の構築遅れによる待ち時間など |
合計 | 2,584万円 | 100% | ― |
分解して分かったのは、半分が1つの要因で説明できるということでした。ここに手を打たずに「全体的に効率を上げよう」と言っても、何も変わりません。EVMの差額は、分解してはじめて打ち手につながります。
施策を打ったあとの推移は次のとおりです。
時点 | EV(万円) | AC(万円) | CPI | EAC |
|---|---|---|---|---|
2025年5月末 | 13,200 | 16,000 | 0.83 | 3億5,400万円 |
2025年6月末 | 15,700 | 18,400 | 0.85 | 3億4,600万円 |
2025年7月末 | 18,216 | 20,700 | 0.88 | 3億3,400万円 |
2025年9月末 | 23,400 | 25,500 | 0.92 | 3億2,000万円 |
2025年11月末 | 27,900 | 29,900 | 0.93 | 3億1,600万円 |
完了時 | 29,400 | 31,080 | 0.95 | 3億1,080万円(実績) |
注目していただきたいのは、5月・6月はほとんど戻っていない点です。施策を決めたのは5月ですが、効き始めたのは7月からでした。個別条件の分類に2週間、共通ルールの設計に3週間かかっています。ここで焦って方針を変えると、たいてい悪化します。この案件では「7月末のCPIが0.86を下回っていたら追加施策」と決めて待ち、実際は0.88だったのでそのまま続けました。
打った手が効き始めるまでの時間を、先に見積もっておく。これもEVM管理表の運用の一部です。
■ 7. 運用ルール
ルール | 内容 | 理由 |
|---|---|---|
動く基準を先に決める | 「CPIが2か月連続で0.90未満なら再計画」のように、数値と行動をセットで決めておく | 異常が出てから基準を議論すると、必ず先送りになる |
説明で基準を外さない | 基準に当たったら、まず再計画の検討に入る。説明はその中で聞く | 「立ち上がり期だから」は反論しにくいが、繰り返されると危険 |
EVの数え方を統一する | 0/50/100方式か成果物カウント方式を選び、途中で変えない | 数え方が変わると、過去との比較ができなくなる |
毎月同じ日に締める | 月末締め、翌月第2営業日までに集計 | 締め日がぶれると、月ごとの比較が意味をなさない |
差額は必ず分解する | ACとEVの差を要因別に分け、上位2つに手を打つ | 「全体的に効率を上げる」では何も変わらない |
効果が出る時期を見積もる | 施策ごとに「いつから効き始めるか」と「その時点での判定値」を決める | 焦って方針を変えると、たいてい悪化する |
判定の基準は、たとえば次のように決めておきます。
色 | CPIの目安 | とる行動 |
|---|---|---|
青 | 0.95以上 | 月次で報告するのみ |
黄 | 0.90〜0.95未満 | 原因を分解し、対策案を報告書に書く |
赤 | 0.90未満が2か月連続 | 再計画の検討に入り、上位者へ報告する |
■ 8. 活用シーン
場面 | 使い方 |
|---|---|
月次の進捗・原価会議 | 推移グラフ1枚と、CPI・EAC・枠との差の3行を出す |
役員・経営層への報告 | 「このままなら○○万円超えます。残り○か月で何を変えるか相談したい」の形で出す |
再計画の判断 | 基準に当たった月に、差額の分解表をつけて検討に入る |
施策の効果測定 | 施策を打った月から3か月後のCPIで、効いているかを判定する |
ベンダーとの協議 | EVを共通の物差しにして、出来高と請求の根拠を突き合わせる |
次の案件の見積り | 完了時のCPIを、同種案件の見積り係数として使う |
なお、小規模な案件(3か月・20人月など)でEVMを厳密に回すのは、手間のほうが大きくなります。目安として6か月以上、または50人月以上の案件から導入を検討するとよいでしょう。
■ 9. よくある失敗と直し方
失敗 | 起きること | 直し方 |
|---|---|---|
EVを感覚の進捗率で出している | SPIもCPIも実態とずれ、数字が信用されなくなる | 0/50/100方式か成果物カウント方式に統一する |
PV計画表を作っていない | SPIが計算できず、遅れが見えない | WBSの各作業に金額と実施月を割り当てるところから始める |
基準に当たっても説明で流す | 異常が数か月放置され、打てる手が減る | 基準に当たったら、まず検討に入る。説明はその中で聞く |
ACに間接費が入ったり入らなかったりする | 月ごとの比較ができなくなる | ACの範囲を最初に定義し、文書にしておく |
施策の効果を1か月で判定する | 効き始める前に方針を変え、かえって悪化する | 施策ごとに「効き始める時期」と判定値を先に決める |
数字だけ報告して打ち手が無い | 報告が責任追及の場になる | 差額の分解と対策案をセットで出す |
■ 10. 導入効果
観点 | EVMを使わない場合 | EVM管理表を使った場合 |
|---|---|---|
超過に気づく時期 | 2025年8月末(ACが枠の80%に到達) | 2025年4月末(実際に動いた時点) |
残っていた期間 | 3か月 | 7か月 |
選べる打ち手 | 機能を削るか、人を減らすか | 原因に応じた設計の見直し・レビュー方法の変更・要員配置の調整 |
報告の形 | 「予算が厳しくなってきました」 | 「EAC 3億6,300万円、枠との差 −4,300万円」 |
着地 | ― | 3億1,080万円(承認枠の97.1%)で完了 |
品質への影響 | ― | 受入テストの不具合密度 0.20件/KStep(基準0.25以下) |
EVMのいちばんの価値は、精密な予測ができることではありません。早く気づくことで、選べる手が増えることです。8月に気づいていたら、残り3か月でできるのは機能を削るか人を減らすかだけでした。どちらも品質か納期を犠牲にします。
■ まとめ
EVM管理表でやることは、毎月EVとACの2つの数字を入れるだけです。難しいのは計算ではなく、EVを感覚ではなく実績で数えることと、基準に当たったときに本当に動くことの2つです。
これから導入するなら、まずWBSの各作業に「何人月・いつやるか」を入れてPV計画表を作り、翌月から2つの数字を埋め始めてみてください。3か月ぶんたまれば、線の傾きが何かを語り始めます。