EVMで予算超過を4か月前に検知し、着地を予算内に戻した事例
この事例は、予算超過をどこで見つけ、どうやって元に戻したかの全記録です。住宅設備メーカーの基幹システム刷新で、2025年4月末にCPI(コスト効率指数)0.81を確認しました。このまま進めば着地は3億6,300万円、承認枠を4,300万円超える計算です。ここから施策を打ち、最終的には3億1,080万円、承認枠の97.1%で着地しました。
ただし、この事例には反省点もあります。異常のサインは、実は4月よりずっと前に出ていました。それを見送った理由と、見送らないためにどうすればよかったかも、後半で正直に書きます。会社・数字はすべて架空ですが、記事の中で辻褄が合うように作っています。
■ 会社と案件の前提
項目 | 内容 |
|---|---|
会社名(架空) | ハルタ工機株式会社 |
業種 | 住宅設備メーカー(給湯器・水栓・浴室ユニット) |
年商 | 210億円 |
従業員数 | 1,180名 |
生産拠点 | 3拠点 |
国内代理店 | 640社 |
取扱型番 | 2,400型番 |
案件名 | 基幹システムのうち「見積・受注・出荷」領域の刷新 |
期間 | 2024年10月1日 〜 2025年12月1日 本番稼働(14か月) |
承認予算枠 | 3億2,000万円 |
当初計画額(BAC) | 350人月 × 84万円 = 2億9,400万円 |
新規開発規模 | 128KStep |
代理店からの引き合いを受けて見積を出し、受注し、3拠点のどこから出荷するかを決めるまでを扱う領域です。住宅設備は型番が多く、しかも「この組み合わせでは受注できない」「この地域は納期が延びる」といった条件が型番ごとに付きます。この点が、後で効いてきます。
■ 何を「成功」とみなしたか
観点 | 合格ライン | なぜその線なのか |
|---|---|---|
Q(品質) | 受入テストの不具合密度 0.25件/KStep 以下 | 受注を止めると代理店640社に影響が出るため、稼働後の不具合をほぼ許容できない |
C(コスト) | 承認枠 3億2,000万円 以内 | 設備投資枠の中で承認済み。超過分は翌期の投資枠を削ることになる |
D(納期) | 2025年12月1日 稼働 | 12月は受注が閑散期で、切り替えの影響が最も小さい月 |
この案件で最も難しかったのはC(コスト)です。DもQも「守れたかどうか」が最後に分かりますが、Cは途中で手を打たないと、最後には手遅れになるからです。だからこそ、途中で分かる仕組みが必要でした。それがEVMです。
■ 立ち上げ時に決めたEVMのルール
EVMは「計算式を知っていること」より「毎月同じやり方で集計し続けること」のほうが大事です。この案件では、着手前に次の4点を決めました。
集計の頻度:毎月末にPV・EV・ACを集計し、翌月第2営業日の定例で報告する
EVの数え方:WBSの末端作業ごとに0/50/100%。着手したら50%、完了したら100%と数える(途中の進捗率は自己申告になるので使わない)
再計画の基準:CPIが2か月連続で0.90を下回ったら、再計画を必須とする
役員報告の基準:EAC(最終的にかかる見込み額)が承認枠の95%を超えたら、役員に報告する
3つめと4つめが、数字で決めた「動き出す線」です。これを先に決めておかないと、毎月の会議が「まだ大丈夫では」という感想の言い合いになります。
参考までに、この記事で使う3つの言葉の意味を書いておきます。
記号 | 読み方 | 意味 |
|---|---|---|
PV | 計画した出来高 | その時点までに「終わっているはずの仕事」を金額にしたもの |
EV | 実際の出来高 | その時点までに「実際に終わった仕事」を金額にしたもの |
AC | 実際に使った費用 | その時点までに実際に払った(発生した)金額 |
SPI | EV ÷ PV | 予定どおり進んでいるか(1.0で予定どおり) |
CPI | EV ÷ AC | 使ったお金に見合う仕事が進んでいるか(1.0で見合っている) |
EAC | BAC ÷ CPI | この調子が続いた場合、最終的にいくらかかるかの見込み |
■ 2024年10月〜2025年4月:数字はこう動いていた
まず、毎月の累積CPIとEAC(着地見込み)を並べます。これがこの事例の中心です。
時点 | PV(万円) | EV(万円) | AC(万円) | 累積CPI | EAC(着地見込み) |
|---|---|---|---|---|---|
2024年10月末 | 700 | 640 | 700 | 0.91 | 3億2,300万円 |
2024年11月末 | 1,900 | 1,750 | 2,000 | 0.88 | 3億3,400万円 |
2024年12月末 | 3,900 | 3,560 | 4,200 | 0.85 | 3億4,600万円 |
2025年1月末 | 6,800 | 6,120 | 7,080 | 0.86 | 3億4,200万円 |
2025年2月末 | 8,900 | 7,900 | 9,400 | 0.84 | 3億5,000万円 |
2025年3月末 | 10,700 | 9,400 | 11,500 | 0.82 | 3億5,900万円 |
2025年4月末 | 12,600 | 11,016 | 13,600 | 0.81 | 3億6,300万円 |
お気づきでしょうか。「CPIが2か月連続で0.90を下回ったら再計画」というルールは、2024年12月末の時点ですでに成立していました。11月0.88、12月0.85です。
それでも動かなかった理由は、会議で毎回こう説明されていたからです。「立ち上がり期は環境構築や体制の立ち上げに費用が先行するので、CPIは低く出ます。設計が進めば戻ります」。この説明は、一般論としては間違っていません。だから誰も反論できませんでした。
ルールを作っても、ルールを外す説明に納得してしまえば同じことです。ここがこの事例のいちばんの反省点です。
■ 2025年4月末:ここで再計画に入った
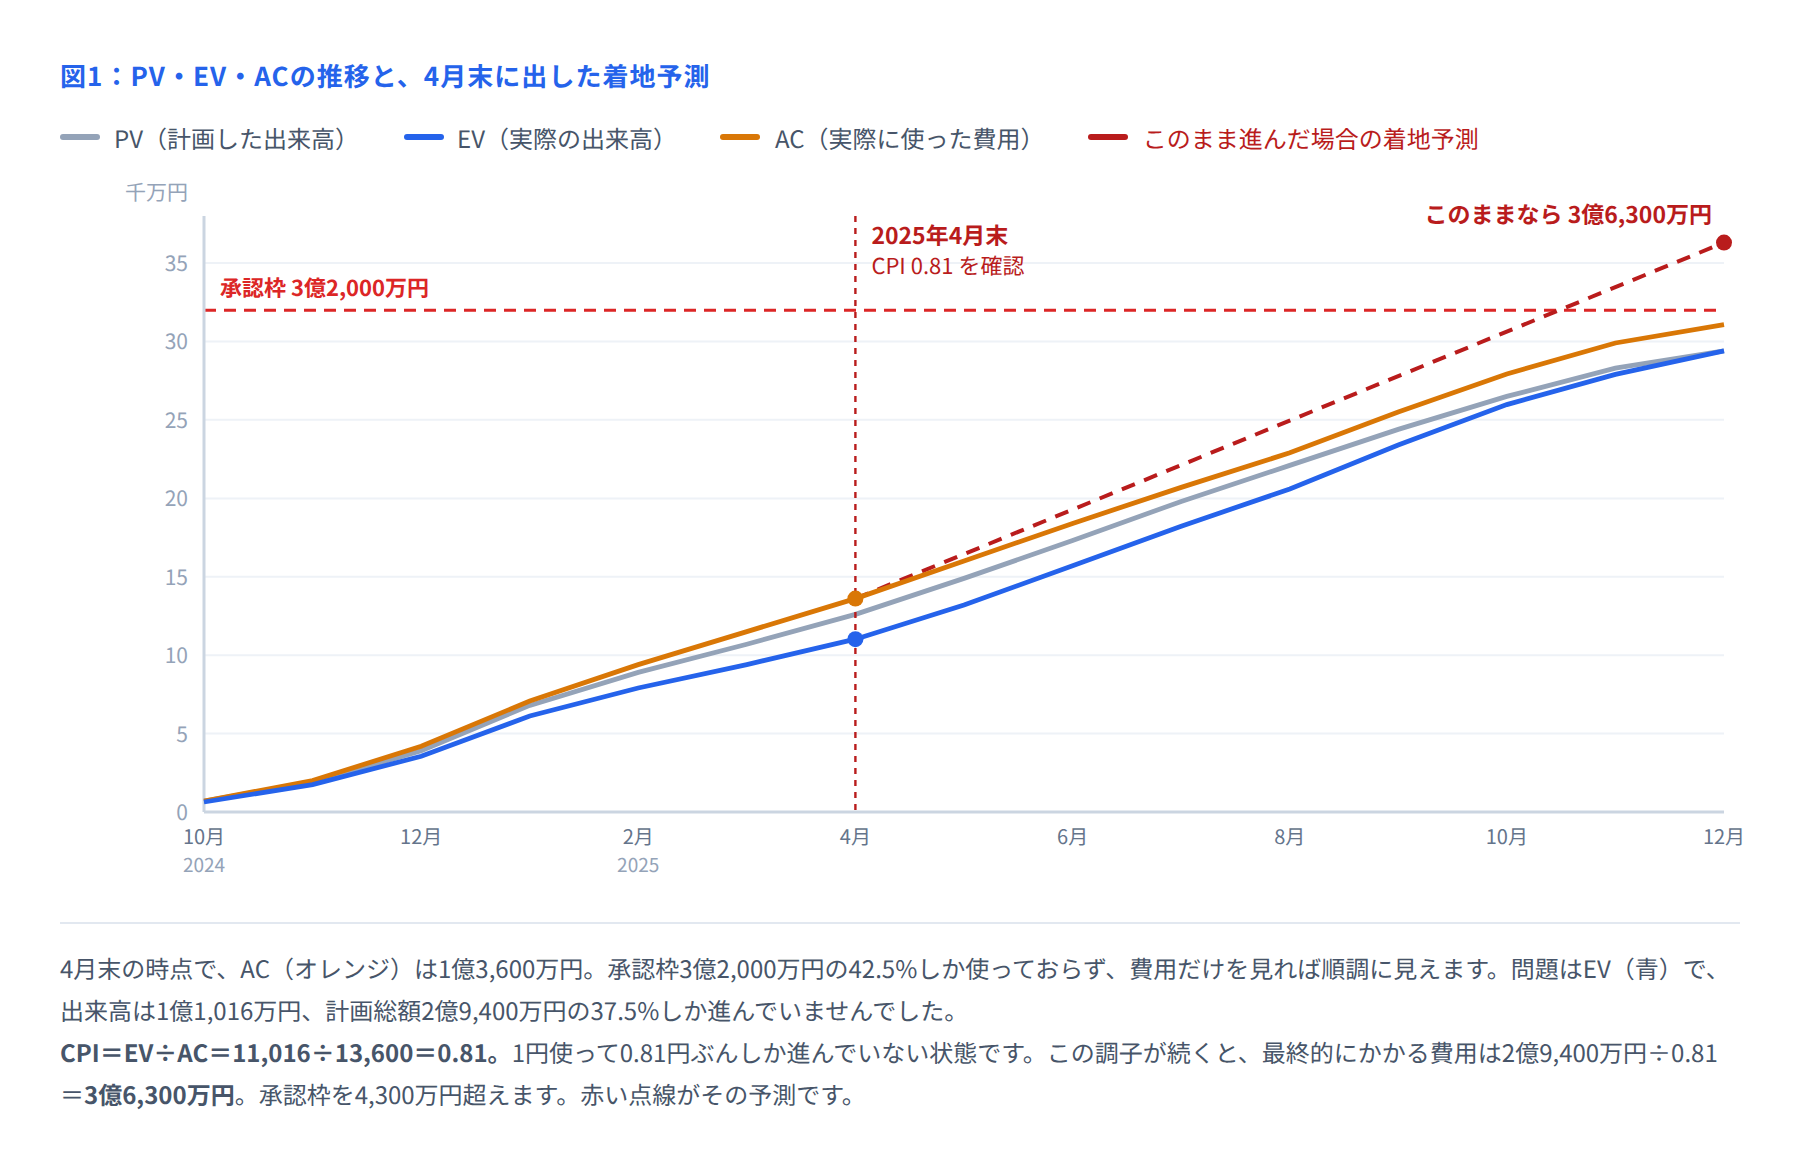
4月末の数字で、ようやく動くことになりました。決め手は「0.81という値そのもの」ではなく、下がり続けていることでした。立ち上がり期の先行費用が理由なら、設計が進むにつれて戻るはずです。7か月たっても戻らず、むしろ下がっている。この説明はもう使えません。
計算はこうです。
CPI = EV ÷ AC = 11,016 ÷ 13,600 = 0.81
EAC = BAC ÷ CPI = 29,400 ÷ 0.81 = 3億6,300万円
承認枠との差 = 36,300 − 32,000 = 4,300万円の超過見通し
この3行を持って、5月の第2営業日に役員報告を行いました。「超過しそうです」ではなく「このままなら4,300万円超えます。残り7か月で何を変えるかを相談させてください」という形です。数字と、残り時間と、相談したいことをセットで出す。これだけで、会議の中身が責任追及から対策検討に変わります。
■ なぜ費用の実績だけでは気づけなかったのか
もしEVMを使わず、月次の原価会議で「使った費用」だけを見ていたら、どうなっていたでしょうか。
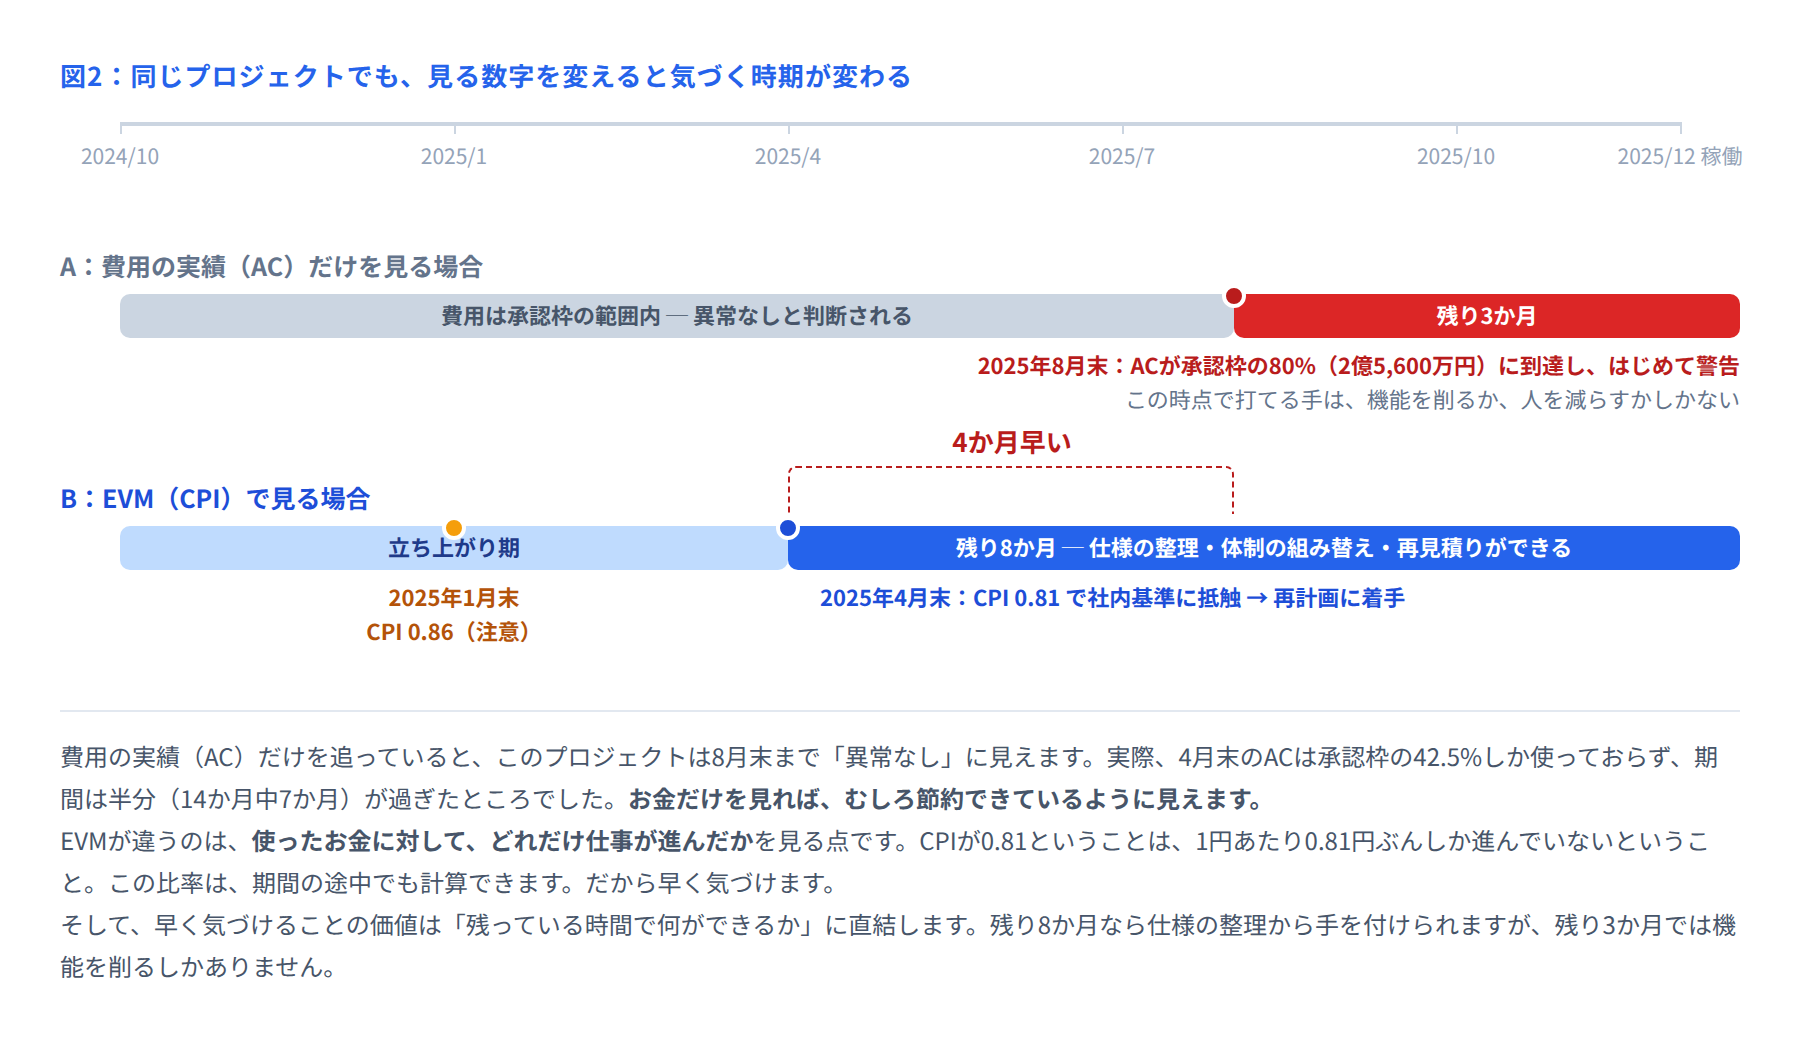
4月末のACは1億3,600万円。承認枠3億2,000万円の42.5%です。期間は14か月のうち7か月が過ぎ、50%が経過しています。費用だけを見れば「半分過ぎて4割しか使っていない、順調」という判断になります。
この会社の原価会議には「ACが承認枠の80%(2億5,600万円)に達したら警告を出す」というルールがありました。ACがその線に届くのは8月末です。つまりEVMがなければ、気づくのは4か月後ろでした。
8月末に気づいた場合、残りは3か月です。3か月でできることは、機能を削るか、人を減らすかしかありません。どちらも品質か納期を犠牲にします。早く気づくことの価値は、残り時間で選べる手の数に出ます。
■ 超過の中身を分解した
再計画の最初にやったのは、2,584万円という差額の中身を分けることでした。AC 13,600万円に対してEV 11,016万円、差が2,584万円。この2,584万円が「使ったのに、仕事になっていない分」です。
要因 | 金額 | 割合 | 内容 |
|---|---|---|---|
型番別の個別条件の作り込み | 1,290万円 | 50% | 見積時は「商品マスタを取り込むだけ」と想定していたが、型番ごとの個別条件が1,180件あることが設計中に判明した |
設計レビューの手戻り | 720万円 | 28% | 設計完了後にまとめてレビューしていたため、指摘が出てから作り直す量が多かった(手戻り率18.4%) |
単価の高い要員での穴埋め | 380万円 | 15% | 上級者に作業が集中し、平均単価が想定84万円に対して91万円/人月になっていた |
その他 | 194万円 | 7% | 検証環境の構築遅れによる待ち時間など |
合計 | 2,584万円 | 100% | ― |
分解して分かったのは、半分が1つの要因で説明できるということでした。型番別の個別条件です。ここに手を打たずに「全体的に効率を上げよう」と言っても、何も変わりません。
■ 打った3つの施策
施策1:型番別の個別条件を「共通ルール+例外テーブル」に寄せる
判明していた1,180件の個別条件を、業務リーダーが2週間かけて1件ずつ分類しました。その結果、9つの共通ルールで1,012件(85.8%)が表現できることが分かりました。残る168件は、システムに個別実装せず、運用で保守できる例外テーブルに持たせます。
項目 | 施策前の想定 | 施策後 |
|---|---|---|
個別条件の実装本数 | 1,180本を個別に実装 | 共通ルール9本 + 例外保守画面1本 |
例外テーブルで持つ件数 | ― | 168件 |
条件が増えたときの対応 | 改修が必要(都度見積り) | 例外テーブルに1行追加すればよい |
この施策には、コストを下げる以外の効果もありました。稼働後に条件が増えても改修が要らなくなったことです。住宅設備は毎年型番が入れ替わるので、この効果のほうが長い目では大きいかもしれません。
施策2:設計レビューのタイミングを変える
それまでは「設計書が完成してからレビュー」でした。これを「主要項目が固まった時点で1回、完成前にもう1回」の2回に変えています。作り込む前に方向のずれを潰すのが狙いです。
期間 | 手戻り率(再作業工数 ÷ 設計工数) |
|---|---|
2024年10月〜2025年4月(施策前) | 18.4% |
2025年8月以降(施策後) | 6.2% |
施策3:要員構成を見直す
上級者に集中していた作業のうち、手順が決まっている定型部分を標準単価の要員へ移しました。上級者は共通ルールの設計と例外判定に専念します。
区分 | 期間 | 実績人月 | 実績費用 | 平均単価 |
|---|---|---|---|---|
検知前 | 2024/10〜2025/4 | 150人月 | 1億3,600万円 | 約91万円 |
検知後 | 2025/5〜2025/11 | 220人月 | 1億7,480万円 | 約79万円 |
通期実績 | 2024/10〜2025/11 | 370人月 | 3億1,080万円 | 84万円 |
当初計画 | ― | 350人月 | 2億9,400万円 | 84万円 |
通期の平均単価は84万円、計画どおりの水準に戻りました。つまり最終的な超過1,680万円は、すべて工数の超過(20人月)だったことになります。単価の分は、5月以降で取り戻した計算です。
■ 2025年5月〜11月:CPIがどう戻ったか
時点 | PV(万円) | EV(万円) | AC(万円) | 累積CPI | EAC(着地見込み) |
|---|---|---|---|---|---|
2025年5月末 | 14,900 | 13,200 | 16,000 | 0.83 | 3億5,400万円 |
2025年6月末 | 17,300 | 15,700 | 18,400 | 0.85 | 3億4,600万円 |
2025年7月末 | 19,800 | 18,216 | 20,700 | 0.88 | 3億3,400万円 |
2025年8月末 | 22,100 | 20,600 | 22,900 | 0.90 | 3億2,700万円 |
2025年9月末 | 24,400 | 23,400 | 25,500 | 0.92 | 3億2,000万円 |
2025年10月末 | 26,500 | 25,970 | 27,925 | 0.93 | 3億1,600万円 |
2025年11月末 | 28,300 | 27,900 | 29,900 | 0.93 | 3億1,600万円 |
完了時 | 29,400 | 29,400 | 31,080 | 0.95 | 3億1,080万円(実績) |
注目していただきたいのは、5月・6月はほとんど戻っていない点です。施策を決めたのは5月ですが、効き始めるのは7月からでした。個別条件の分類に2週間、共通ルールの設計に3週間かかっているためです。
ここで焦って「効果が出ないから別の手を」と方針を変えると、たいてい悪化します。打った手が効き始めるまでの時間を、先に見積もっておくことが必要でした。この案件では「7月末のCPIが0.86を下回っていたら追加施策」と決めて待ちました。実際は0.88だったので、そのまま続けています。
■ 結果(QCD)
観点 | 合格ライン | 実績 | 判定 |
|---|---|---|---|
Q(品質) | 受入テスト 0.25件/KStep 以下 | 0.20件/KStep(26件 ÷ 128KStep) | 達成 |
C(コスト) | 承認枠 3億2,000万円 以内 | 3億1,080万円(枠の97.1%) | 達成 |
D(納期) | 2025年12月1日 稼働 | 2025年12月1日 稼働 | 達成 |
品質の内訳です。コストを詰めたときに品質が落ちていないかは、必ず別の数字で確かめます。
工程 | 検出件数 | 不具合密度(件/KStep) | 社内基準 | 判定 |
|---|---|---|---|---|
結合テスト | 186件 | 1.45 | 1.00以上 | 基準内 |
総合テスト | 54件 | 0.42 | 0.60以下 | 基準内 |
受入テスト | 26件 | 0.20 | 0.25以下 | 基準内 |
稼働後1か月 | 5件 | 0.04 | 0.10以下 | 基準内 |
4月末の予測3億6,300万円に対して、着地は3億1,080万円。5,220万円を圧縮したことになります。金額換算で62人月ぶんです。
■ 管理帳票の実物
WBSと人月の実績
No | 作業 | 計画(人月) | 実績(人月) | 差 |
|---|---|---|---|---|
1.0 | プロジェクト管理 | 32.0 | 36.0 | +4.0 |
2.0 | 要件定義 | 44.0 | 47.0 | +3.0 |
3.0 | 見積・商品構成 設計/開発 | 96.0 | 106.0 | +10.0 |
4.0 | 受注 設計/開発 | 72.0 | 74.0 | +2.0 |
5.0 | 出荷・在庫引当 設計/開発 | 58.0 | 58.0 | 0 |
6.0 | データ移行 | 24.0 | 25.0 | +1.0 |
7.0 | テスト(結合・総合) | 18.0 | 18.0 | 0 |
8.0 | 受入支援・代理店教育 | 6.0 | 6.0 | 0 |
― | 合計 | 350.0 | 370.0 | +20.0 |
超過20人月のうち10人月が3.0「見積・商品構成」に集中しています。型番別の個別条件が出たところです。施策を打たなければ、ここだけで40人月を超えていた見込みでした。
課題管理表
ID | 内容 | 影響 | 期限 | 状態 |
|---|---|---|---|---|
I-022 | 型番別の個別条件が1,180件あると判明(見積時の想定は0件) | +1,290万円 | 2025/5/23 | 完了 |
I-026 | 設計レビューの指摘が設計完了後に集中し、手戻り率が18.4% | +720万円 | 2025/5/30 | 完了 |
I-029 | 上級者に作業が集中し、平均単価が91万円/人月に上昇 | +380万円 | 2025/6/13 | 完了 |
I-034 | 例外テーブル168件の保守を誰が行うか未定 | 稼働後の運用体制 | 2025/9/12 | 完了 |
I-041 | 代理店640社への操作説明が10月に集中する | 受入テスト +6日 | 2025/9/26 | 完了 |
リスク管理表
ID | リスク | 発生度 | 影響 | 監視する数字 | 対応 |
|---|---|---|---|---|---|
R-05 | 型番マスタの整理が期日に間に合わない | 中 | 稼働延期 | 週次の整理済み型番数(目標2,400) | 受注額の91%を占める上位320型番を先に確定し、残りは稼働後2週間で追随 |
R-09 | CPIが0.90に戻らない | 中 | 着地が3億2,000万円超 | 月次の累積CPI | 毎月EACを再計算し、7月末に0.86を下回っていたら追加施策を発動 |
R-12 | 例外168件の判定漏れ | 中 | 誤受注の発生 | 受入テストでの例外判定の消化件数 | 168件すべてをテストケース化し、消化率を週次で追う |
R-18 | 出荷連携先の倉庫システム側の改修が遅れる | 低 | 結合テスト +10日 | 倉庫側の週次進捗 | 連携部をモックで先行テストできるようにする |
R-09が、この事例に特徴的なリスクです。「打った手が効かなかったら」を、あらかじめリスクとして書いてある点に注目してください。しかも「7月末に0.86を下回っていたら」と、判定の時期と数字が入っています。こう書いておくと、5月・6月に効果が出なくても慌てずに済みます。
TODO
内容 | 担当 | 期限 | 状態 |
|---|---|---|---|
型番別個別条件1,180件の分類表を作成 | 業務リーダー | 2025/5/16 | 完了 |
共通ルール案(9本)のレビュー | PM・ベンダーPL | 2025/5/23 | 完了 |
設計レビュー運用の改訂版を配布 | ベンダーPL | 2025/6/6 | 完了 |
要員構成の見直し案をベンダー営業と合意 | PM | 2025/6/20 | 完了 |
例外168件のテストケース作成 | テスト担当 | 2025/10/10 | 完了 |
■ 振り返りと、自分の現場で使うなら
まず、うまくいかなかった点から書きます。
動く基準は作ってあったのに、3回見送った:11月・12月・1月と0.90を下回っていました。動いたのは4月です。4か月ぶん遅れています
見送った理由が、毎回もっともらしかった:「立ち上がり期は低く出る」は一般論としては正しい。だから反論しにくい
型番の個別条件を見積時に確認していなかった:2,400型番という数は把握していたが、型番ごとに条件が付くことを確かめていなかった
次に、効いた点です。
差額を要因に分けた:2,584万円を4つに分けたら、半分が1つの要因だった。分けないと「全体的に頑張る」しか出てこない
効き始めるまでの時間を先に決めた:「7月末に0.86を下回っていたら追加施策」。これで5月・6月に慌てずに済んだ
報告を「数字・残り時間・相談したいこと」の3点にした:責任追及ではなく対策検討の会議になった
最後に、明日から使える形にまとめます。EVMを導入していない現場でも、次の3つだけなら今月から始められます。
終わった作業を金額にする:WBSの末端作業ごとに見積額を持ち、完了したものを足す。これがEVです。0/50/100%の3段階で十分です
EV ÷ AC を毎月計算する:これがCPIです。1を下回ったら、使ったお金ぶんの仕事が進んでいません
動く基準を数字で書いて、紙に貼る:「2か月連続で0.90未満なら再計画」。そしてその基準を外す説明が出たときは、外す理由も記録に残す
3つめの後半が、この事例から学んだいちばん大事なことです。見送った記録が残っていれば、3回目には「毎月同じ説明をしている」と誰かが気づけます。基準を破ること自体は問題ではありません。破ったことが記録に残らないことが問題です。