プロジェクトのコストを日々見る
プロジェクトのコストは、超えてから報告しても打ち手がありません。すでに使ってしまったお金は戻らないからです。
だからPMがやるべきなのは、「超えた」ではなく「このままだと超える」段階で気づくことです。
■ 何が費用になるのかを把握する
まず、自分のプロジェクトで何がお金として出ていくのかを整理します。
費目 | 内容 | 見落としやすい点 |
|---|---|---|
社内メンバーの工数 | 人数×期間×単価 | 費用として数えていないことがある |
外部委託費 | 協力会社への支払い | 請求が来るまで金額が分からない |
ライセンス・サービス利用料 | ソフト、クラウド、ツール | 月額が積み上がり、年額で効いてくる |
機器・環境費 | サーバー、端末、回線 | 調達に時間がかかり、前倒しが必要 |
その他経費 | 交通費、会議費など | 金額は小さいが、件数が多い |
とくに注意したいのが社内メンバーの工数です。現金が動かないため意識から外れがちですが、多くのプロジェクトで費用の大半を占めます。
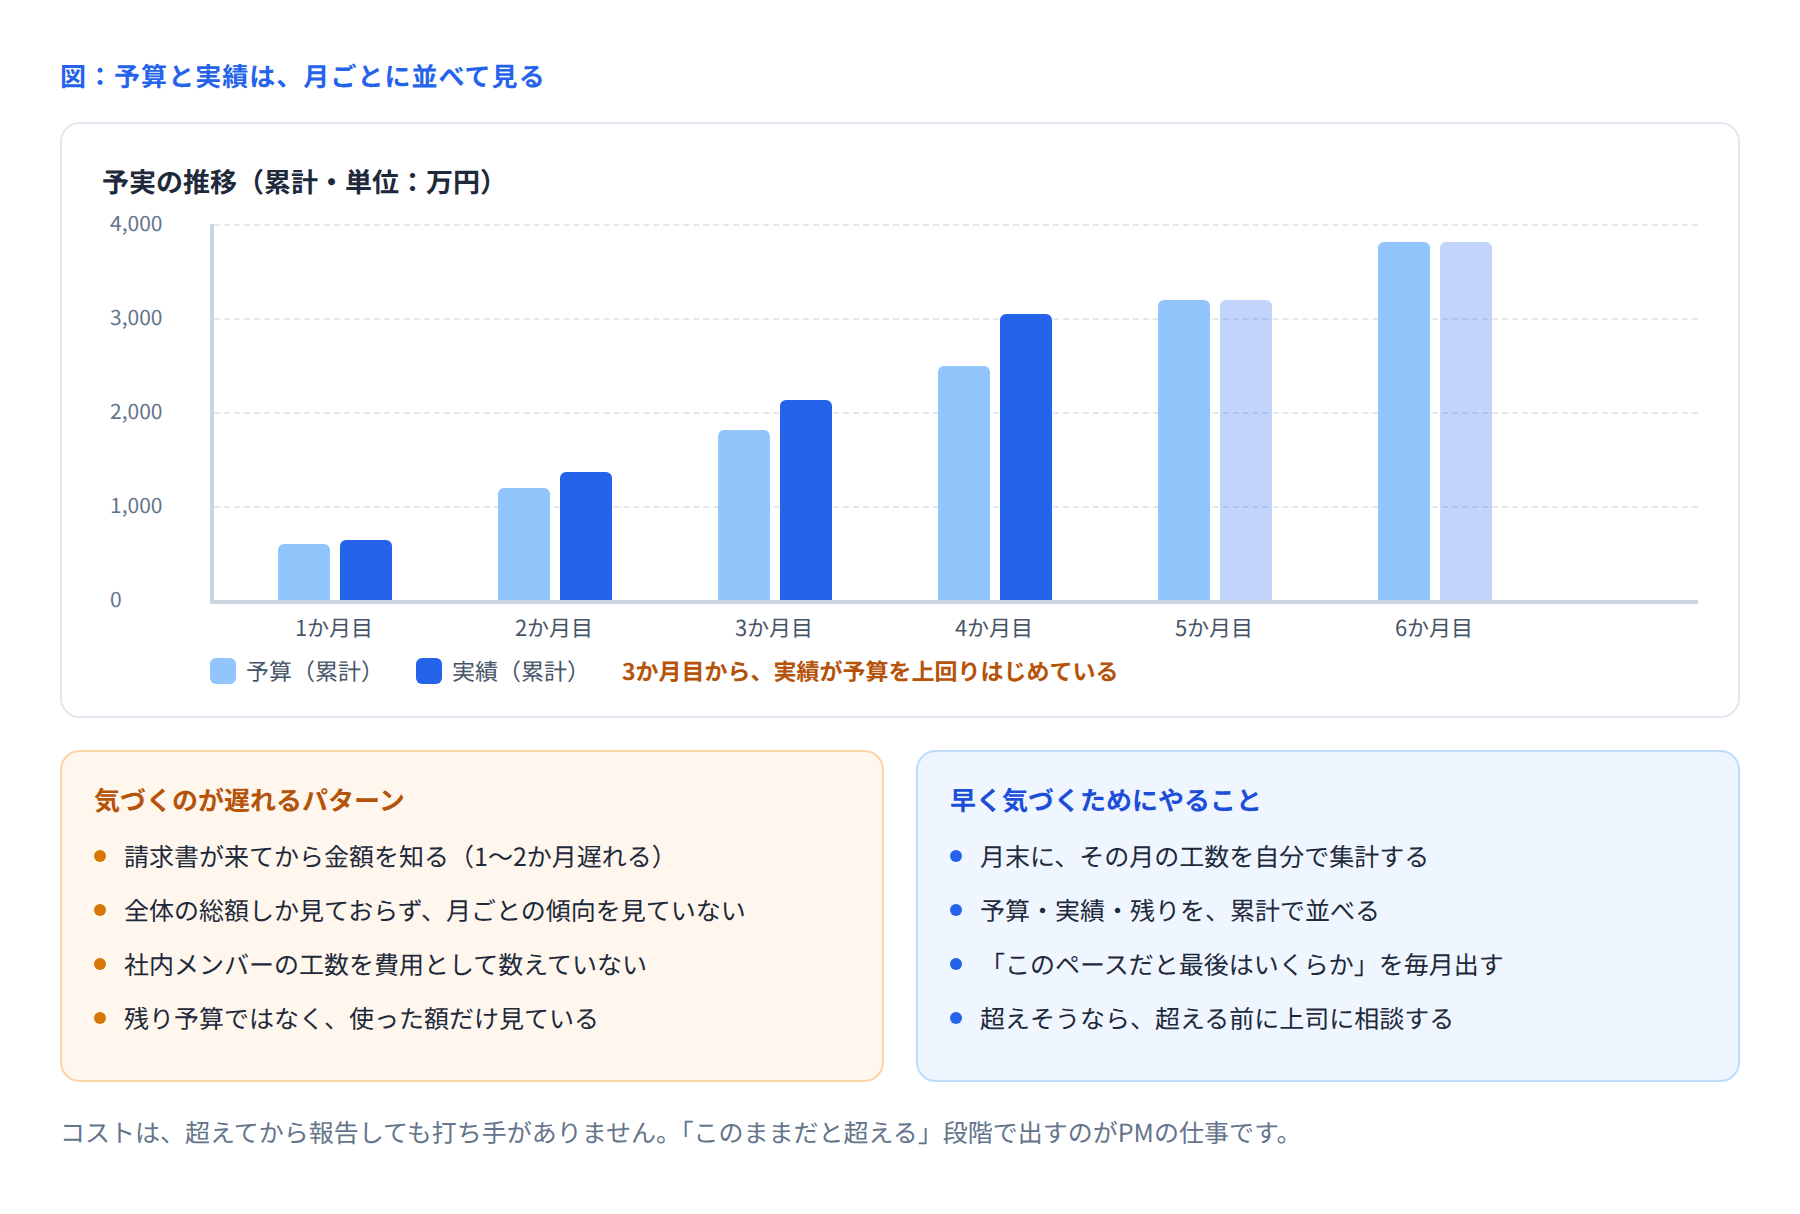
■ 月に1回、予算と実績を並べる
やることはシンプルです。月末に次の3つを出します。
見る数字 | 意味 | どう使うか |
|---|---|---|
予算(累計) | この時点までに使う予定だった額 | 比較の基準にする |
実績(累計) | 実際に使った額 | 予算との差を見る |
残り予算 | 総予算 − 実績 | あと何ができるかを判断する |
完了時の見込み | このペースで進んだ場合の最終額 | いちばん重要。早期の警告になる |
4つ目の「完了時の見込み」がポイントです。「いま予算内だから大丈夫」ではなく、「このペースだと最後はいくらか」を出します。
計算は難しくありません。進捗が40%の時点で予算の55%を使っていれば、単純計算で最終的に予算の1.4倍近くになる、という見方です。
■ 請求書を待たない
コストの把握が遅れるいちばんの原因は、請求書が来てから金額を知ることです。委託先からの請求は、作業した月の1〜2か月後に届くことも珍しくありません。
対策は、実績ベースではなく発生ベースで自分で集計することです。
委託先に、月末時点の投入工数を報告してもらう
社内メンバーの工数を、月末に自分で集計する
単価をかけて、その月の発生額を出す
正確な金額でなくてかまいません。傾向が分かることのほうが重要です。
■ 超えそうなときの打ち手
見込みが予算を超えそうだと分かったら、早いほど選択肢があります。
打ち手 | 内容 | 使える時期 |
|---|---|---|
範囲を減らす | 後回しにできる機能を次期に送る | 早いほど効果が大きい |
やり方を変える | 作らずに既存機能や外部サービスで代替 | 設計段階まで |
体制を見直す | 単価の高い要員の投入を絞る | いつでも(効果は限定的) |
追加予算を申請する | 理由と見込みを添えて上申する | 早いほど通りやすい |
どれも終盤になるほど効果が小さくなります。範囲を減らすにしても、すでに作ってしまったものは減らせません。
■ 報告するときの形
コストの報告は、金額だけを出しても判断できません。次の3点をセットで出します。
いまの状況:予算◯◯万円に対し、実績◯◯万円(進捗◯%)
このままの見込み:完了時◯◯万円、予算比+◯◯万円
選択肢:範囲を減らすか、追加予算か、それぞれの影響
「超えそうです」だけでは、相手は何も決められません。判断できる材料まで持っていくのがPMの仕事です。
■ 予算が決まっていないとき
社内案件などで、明確な予算が示されていないことがあります。その場合も、自分で目安を置きます。
当初の計画工数(人月)を書き出す
それを超えたら、いったん立ち止まって報告すると決めておく
基準がないと、どこまで膨らんでも誰も止められません。基準は、正しさより「あること」に意味があります。
■ まとめ
コスト管理でPMがやることは、細かい経理作業ではありません。
何が費用になるかを把握する
月に1回、予算・実績・見込みを並べる
超えそうなら、超える前に報告する
いま担当している案件で、「完了時の見込み額」を出してみてください。出せないなら、それ自体が最初の課題です。